
No sé cuánto stock tengo: cómo controlar el inventario de un negocio
Para controlar el inventario de un negocio hacen falta cuatro cosas: un registro que se actualice con cada movimiento, conteos frecuentes empezando por los artículos que más valen, una regla de cuándo y cuánto reponer, y un stock de seguridad. Con eso, lo que dice el sistema coincide con lo que hay en el depósito.
Última actualización: 5 de octubre de 2026 · Nicolás Guerrero Mauad, área de tecnología de Contadores Córdoba
Contenido de esta página: registro al día · qué tiene que hacer el sistema · qué contar primero · conteo cíclico · cuándo y cuánto reponer · stock de seguridad · cuánto stock es demasiado · cómo se valoriza (FIFO, promedio, LIFO) · cuándo pedir ayuda
¿Por qué el stock del sistema no coincide con el del depósito?
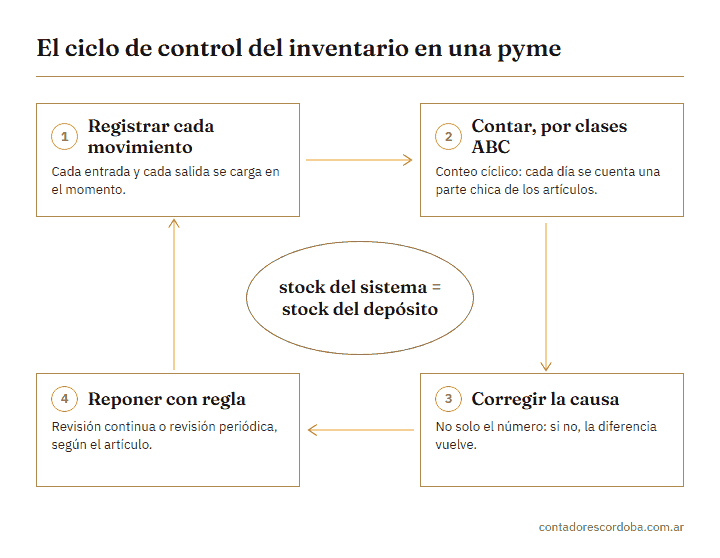
El stock del sistema no coincide con el del depósito cuando hay movimientos que no se registran o se registran tarde. El objetivo es un inventario perpetuo: un registro que está siempre al día porque cada entrada y cada salida se carga en el momento (Krajewski, Malhotra y Ritzman, 2018). Si una venta, una devolución o una compra queda sin cargar, el registro deja de reflejar la realidad desde ese día.
Las causas más comunes de esas diferencias, y cómo medir cuánto se equivoca el registro, están en diferencias de inventario y quiebres de stock.
¿Qué tiene que hacer el sistema para que el stock cuadre?
Para que el stock cuadre, el sistema tiene que registrar cada movimiento una sola vez, en el momento, y sobre una base de datos que comparten ventas, compras y depósito. Esa base común es la que evita que cada área tenga su propia versión del stock (Zheng, Yen y Tarn, 2000), y el registro al día es lo que la bibliografía llama inventario perpetuo (Krajewski et al., 2018). En la práctica, eso pide tres cosas:
- Que la venta descuente el stock en el mismo momento en que se factura o se entrega.
- Que la compra lo sume cuando la mercadería entra al depósito, con su remito.
- Que solo algunas personas puedan ajustar el stock, y que cada ajuste quede registrado con su motivo.
Si tu sistema no hace esto, o nadie lo usa así, el problema no se resuelve contando más seguido: hay que ordenar el sistema (implementación de ERP para pymes).
¿Qué artículos conviene controlar primero?
Conviene controlar primero los artículos que más plata mueven. La clasificación ABC ordena el inventario por su valor de uso (cuánto se vende de cada artículo por su costo) y lo divide en tres clases para concentrar el control donde más pesa (Fotiadis et al., 2022; Krajewski et al., 2018).
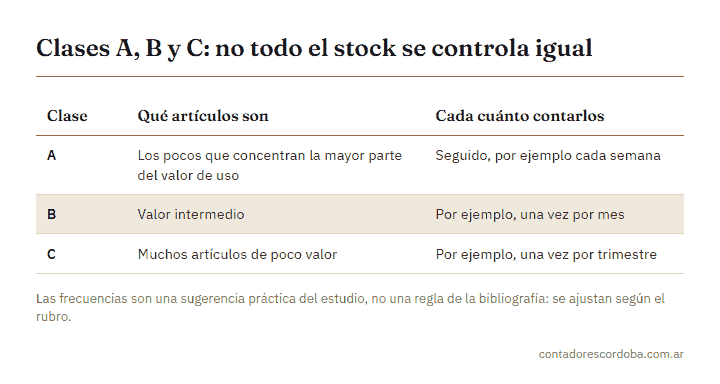
| Clase | Qué artículos son | Cada cuánto contarlos (sugerencia del estudio) |
|---|---|---|
| A | Los pocos que concentran la mayor parte del valor de uso | Seguido, por ejemplo cada semana |
| B | Valor intermedio | Por ejemplo, una vez por mes |
| C | Muchos artículos de poco valor | Por ejemplo, una vez por trimestre |
Cómo armarla:
- Exportá la lista de artículos con la cantidad vendida en los últimos 12 meses y su costo.
- Multiplicá cantidad por costo: eso es el valor de uso de cada artículo.
- Ordená de mayor a menor y marcá los primeros como A, los del medio como B y el resto como C.
Las frecuencias de la tabla son una sugerencia práctica del estudio, no una regla de la bibliografía: se ajustan según el rubro.
¿Cómo se cuenta el stock sin parar el negocio?
El stock se cuenta sin parar el negocio con el conteo cíclico: cada día se cuenta físicamente una parte chica de los artículos y se corrigen los errores que aparecen (Krajewski et al., 2018; Ross, 2015). En lugar de un inventario anual que obliga a cerrar, el conteo se reparte en el año siguiendo la clasificación ABC.
- Armá el calendario: qué artículos se cuentan cada día, según su clase.
- Contá sin mirar el sistema. Quien cuenta anota lo que ve; la comparación se hace después.
- Compará con el registro y anotá cada diferencia.
- Corregí la causa, no solo el número. Si la mercadería sigue saliendo sin registrar, la diferencia vuelve.
- Ajustá el registro con la autorización de alguien distinto de quien contó.
¿Cuándo y cuánto reponer?
Hay dos reglas de reposición, y se elige según el artículo (Krajewski et al., 2018; Stadtler y Kilger, 2008):
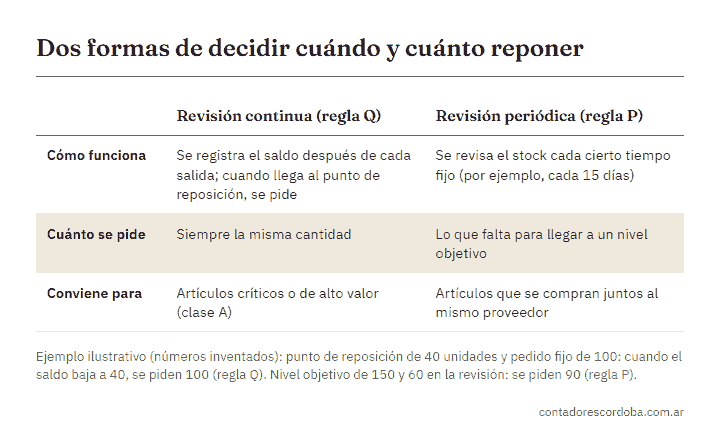
| Revisión continua (regla Q) | Revisión periódica (regla P) | |
|---|---|---|
| Cómo funciona | Se registra el saldo después de cada salida; cuando llega al punto de reposición, se pide | Se revisa el stock cada cierto tiempo fijo (por ejemplo, cada 15 días) |
| Cuánto se pide | Siempre la misma cantidad | Lo que falta para llegar a un nivel objetivo |
| Conviene para | Artículos críticos o de alto valor (clase A) | Artículos que se compran juntos al mismo proveedor |
Ejemplo ilustrativo (números inventados): si un artículo tiene un punto de reposición de 40 unidades y se pide siempre de a 100, cuando el saldo baja a 40 se hace el pedido de 100 (regla Q). Con la regla P, si el nivel objetivo es 150 y en la revisión quedan 60, se piden 90.
¿Cuánto stock de seguridad hace falta?
El stock de seguridad es el colchón para la demanda que no se puede prever, y se calcula con cuatro datos: la demanda promedio, el plazo de entrega del proveedor, el nivel de servicio que querés dar y cuánto varía la demanda (Krajewski et al., 2018; Ross, 2015). Cuanto más varía la demanda o más tarda el proveedor, más colchón hace falta.
Quedarse sin stock tiene costo: un pedido que no se puede atender termina en una venta perdida (Berman, Knight y Case, 2013). Tener de más también cuesta, como se ve en la sección siguiente.
¿Cuánto stock es demasiado?
Para saber si tenés demasiado stock, mirá cuántos días tarda en venderse. Los días de inventario son el inventario promedio dividido por el costo de ventas de un día; la rotación es 360 dividido por los días de inventario (Berman et al., 2013).
Ejemplo ilustrativo (números inventados): con un inventario promedio de $ 9.000.000 y un costo de ventas anual de $ 36.000.000 (unos $ 100.000 por día, sobre 360 días), el stock tarda 90 días en venderse y rota 4 veces por año. Esos 90 días son plata inmovilizada en el depósito.
¿Cómo se valoriza el stock: FIFO, promedio ponderado o LIFO?
El stock se valoriza eligiendo un método que decide qué costo se asigna a lo que vendiste y qué costo queda en el depósito. La bibliografía de operaciones describe cinco: costo estándar, FIFO, LIFO, costo promedio y costo real por lote (Ross, 2015). En una pyme comercial los que se discuten son tres:
- FIFO (primero en entrar, primero en salir; en castellano, PEPS): lo que se vende se valoriza con los costos más antiguos, y el stock queda con los más nuevos.
- Promedio ponderado: cada compra nueva se promedia con el costo del stock existente, ponderando por cantidad (Ross, 2015).
- LIFO (último en entrar, primero en salir; UEPS): lo que se vende se valoriza con los costos más recientes. Con inflación, baja el valor del stock y la ganancia sobre la que se pagan impuestos, y en algunos países no está permitido (Ross, 2015).
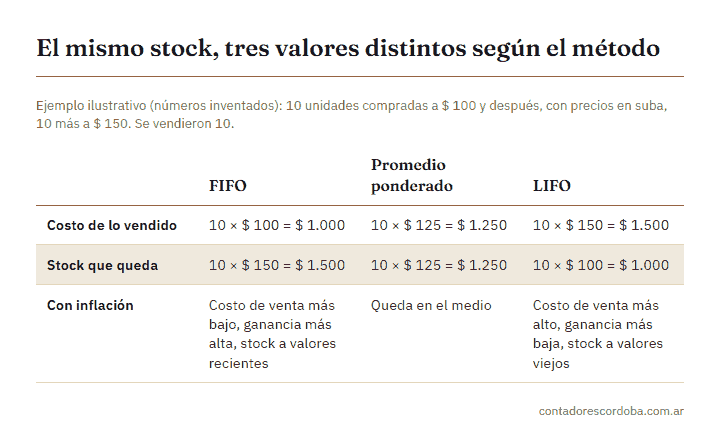
Ejemplo ilustrativo (números inventados): compraste 10 unidades a $ 100 y después, con precios en suba, 10 unidades más a $ 150. Vendiste 10.
| Método | Costo de lo vendido | Stock que queda | Qué pasa con inflación |
|---|---|---|---|
| FIFO | 10 × $ 100 = $ 1.000 | 10 × $ 150 = $ 1.500 | Costo de venta más bajo, ganancia más alta, stock a valores recientes |
| Promedio ponderado | 10 × $ 125 = $ 1.250 | 10 × $ 125 = $ 1.250 | Queda en el medio |
| LIFO | 10 × $ 150 = $ 1.500 | 10 × $ 100 = $ 1.000 | Costo de venta más alto, ganancia más baja, stock a valores viejos |
Con la misma mercadería y la misma venta, el margen cambia según el método. Por eso conviene elegirlo a propósito, cargarlo en el sistema y no cambiarlo de un año a otro. El efecto en el margen se ve en no sé si mi negocio gana plata.
Qué método se puede usar depende del país y de para qué se valoriza (balance o impuestos):
- Para Argentina: el método que se acepta para el balance y para los impuestos lo define la normativa argentina; definilo con tu contador antes de cargarlo en el sistema.
- Para Chile: para el impuesto a la renta, el costo de las mercaderías vendidas se calcula con los costos directos más antiguos (FIFO), salvo que la empresa opte por el costo promedio ponderado, y el método elegido se mantiene al menos cinco ejercicios comerciales seguidos (Ley sobre Impuesto a la Renta, art. 30). LIFO no está entre las opciones.
- Para empresas que aplican NIIF (en Chile, confirmar si la empresa usa NIIF completas o NIIF para pymes): la NIC 2 admite FIFO, costo promedio ponderado e identificación específica, y LIFO no figura entre las fórmulas permitidas (IASB, NIC 2).
¿Cuándo conviene pedir ayuda?
Conviene pedir ayuda cuando contás, corregís y al mes las diferencias vuelven, o cuando el registro depende de una planilla que nadie mantiene al día (del Excel al sistema). En Contadores Córdoba, estudio contable y de tecnología, ponemos en orden el ERP de tu pyme para que el stock del sistema coincida con el del depósito.
- Para Argentina: implementación de ERP para pymes en Córdoba y Argentina.
- Para Chile: implementación de ERP para pymes en Chile. La contabilidad en Chile la sumamos próximamente.
Preguntas frecuentes
¿Cada cuánto hay que hacer inventario? Con conteo cíclico no hace falta un inventario completo que pare el negocio: se cuenta una parte cada día, con más frecuencia para los artículos de clase A.
¿Me alcanza con una planilla? Mientras una sola persona mueva el stock y la cargue en el momento, puede alcanzar. Cuando cargan varias personas o hay varios depósitos, la planilla deja de estar al día. Ver del Excel al sistema.
¿Qué conviene más, FIFO o promedio ponderado? Depende de la ley de tu país y de cómo opera tu negocio; lo importante es elegirlo a propósito y mantenerlo. Ver la sección de valuación y los bloques por país.
¿Qué es un quiebre de stock? Es no tener el artículo cuando el cliente lo pide, y suele terminar en una venta perdida (Berman et al., 2013).
Esta información es de carácter general y orientativo; no reemplaza el asesoramiento profesional para tu caso particular.
Páginas relacionadas :
- Implementación de ERP para pymes en Córdoba y Argentina P01
- Mi empresa está desordenada: por dónde empezar P02
- Cómo saber si mi negocio gana plata P04
- Contador en Córdoba Capital
Fuentes
- Berman, K., Knight, J., & Case, J. (2013). Financial intelligence: A manager’s guide to knowing what the numbers really mean (ed. rev.). Harvard Business Review Press.
- Fotiadis, T., Folinas, D., Vasileiou, K., & Konstantoglou, A. (2022). Marketing and the customer value chain: Integrating marketing and supply chain management. Routledge.
- Krajewski, L. J., Malhotra, M. K., & Ritzman, L. P. (2018). Operations management: Processes and supply chains (12.ª ed.). Pearson.
- Ross, D. F. (2015). Distribution planning and control: Managing in the era of supply chain management (3.ª ed.). Springer.
- Zheng, S., Yen, D. C., & Tarn, J. M. (2000). The new spectrum of the cross-enterprise solution: The integration of supply chain management and enterprise resources planning systems. Journal of Computer Information Systems, 41(1), 84-93.
- Stadtler, H., & Kilger, C. (Eds.). (2008). Supply chain management and advanced planning: Concepts, models, software, and case studies (4.ª ed.). Springer.
- IASB. (s. f.). NIC 2 Inventarios [IAS 2 Inventories]. IFRS Foundation. https://www.ifrs.org/issued-standards/list-of-standards/ias-2-inventories/ (consultado el 5 de octubre de 2026).
- Ley sobre Impuesto a la Renta (Decreto Ley 824, 1974, art. 30). Biblioteca del Congreso Nacional de Chile. https://www.bcn.cl/leychile/navegar?idNorma=6368 (consultado el 5 de octubre de 2026).