
Para saber si tu negocio gana plata tenés que separar lo que vendés, lo que te cuesta lo que vendés, los gastos fijos y lo que retirás para vos. Con eso calculás el margen de cada producto y verificás si alcanza para cubrir los gastos fijos. Lo que sobra es la ganancia; lo que hay en el banco es otra cosa.
Última actualización: 5 de octubre de 2026 · Nicolás Guerrero Mauad, área de tecnología de Contadores Córdoba
Contenido de esta página: por qué vender no es ganar · separar ventas, costos y retiros · los tres márgenes · cuánto hay que vender · dónde se pierde el margen · ganancia no es caja · cuánto puede retirar el dueño · cuándo pedir ayuda
¿Por qué vendo mucho y no me queda plata?
Vender mucho y no tener plata suele pasar por una de tres razones: el costo de lo que vendés es más alto de lo que creés, el margen que dejan las ventas no cubre los gastos fijos, o la plata se va en retiros y en lo que todavía no cobraste. Para saber cuál es, primero hay que separar los números.
¿Cómo separo ventas, costos y retiros?
Ventas, costos y retiros se separan registrando cada tipo de movimiento en su propio lugar, sin mezclarlos:
- Ventas: lo facturado, sin impuestos.
- Costo de lo vendido: lo que te costó la mercadería o el servicio que vendiste en el período, no lo que compraste en el período.
- Gastos de operación: alquiler, sueldos, servicios, comisiones.
- Retiros del dueño: lo que sacás para vos o para gastos personales. No es un gasto de la operación y se registra aparte, para no distorsionar el margen.
Si el stock no está bien contado, el costo de lo vendido tampoco lo está: por eso conviene ordenar primero el inventario. Además, el costo de lo vendido cambia según el método de valuación (FIFO, promedio ponderado o LIFO), y con inflación la diferencia es grande (cómo se valoriza el stock).
¿Qué margen tengo que mirar?
Hay que mirar tres márgenes, porque cada uno responde una pregunta distinta (Berman, Knight y Case, 2013):
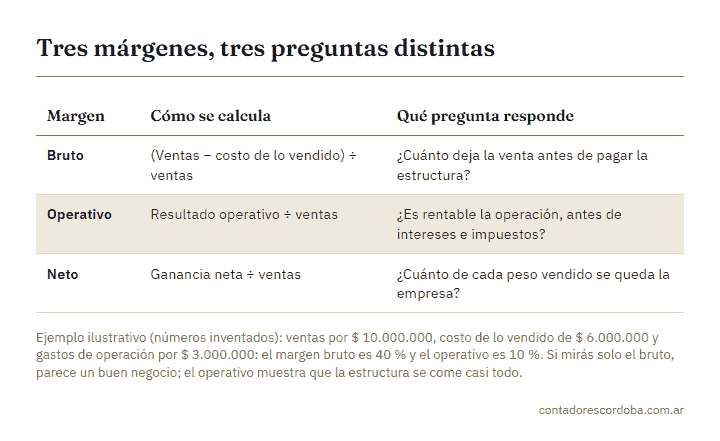
| Margen | Cómo se calcula | Qué pregunta responde |
|---|---|---|
| Bruto | (Ventas − costo de lo vendido) ÷ ventas | ¿Cuánto deja la venta antes de pagar la estructura? |
| Operativo | Resultado operativo ÷ ventas | ¿Es rentable la operación, antes de intereses e impuestos? |
| Neto | Ganancia neta ÷ ventas | ¿Cuánto de cada peso vendido se queda la empresa? |
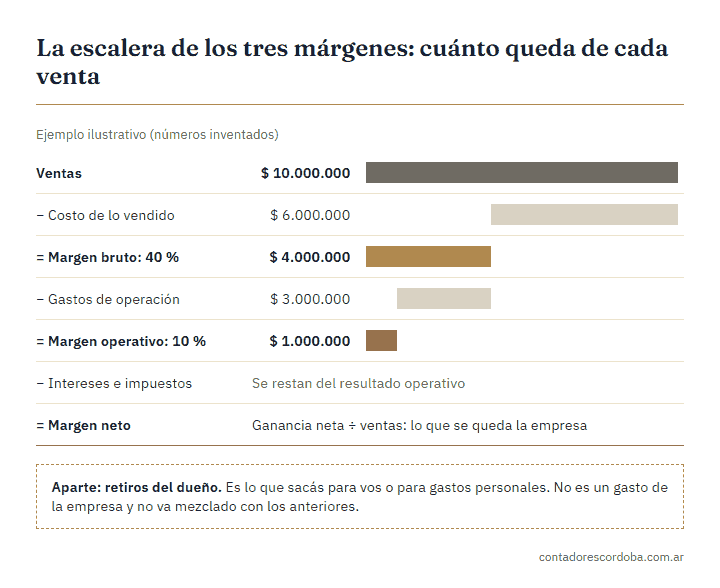
Ejemplo ilustrativo (números inventados): con ventas por $ 10.000.000, un costo de lo vendido de $ 6.000.000 y gastos de operación por $ 3.000.000, el margen bruto es 40 % y el operativo es 10 %. Si mirás solo el bruto, parece un buen negocio; el operativo muestra que los gastos de operación se llevan tres cuartas partes del margen bruto.
Hacé el mismo cálculo por producto o por cliente: el que más vende no siempre es el que más deja.
Ejemplo ilustrativo (números inventados):
| Producto | Ventas del mes | Costo de lo vendido | Margen bruto | Margen bruto % |
|---|---|---|---|---|
| A | $ 5.000.000 | $ 4.250.000 | $ 750.000 | 15 % |
| B | $ 3.000.000 | $ 1.800.000 | $ 1.200.000 | 40 % |
| C | $ 2.000.000 | $ 1.000.000 | $ 1.000.000 | 50 % |
El producto A es el que más vende, pero el que menos deja: en pesos y en porcentaje, B y C aportan más margen con menos venta.
¿Cuánto tengo que vender para cubrir los gastos fijos?
Lo que tenés que vender para cubrir los gastos fijos sale de dividir los gastos fijos del mes por el margen de contribución. Ojo: el margen de contribución no es el margen bruto; descuenta solo los costos que suben o bajan con cada venta (mercadería, comisiones, fletes), no los gastos fijos. El margen de contribución es lo que deja cada venta después de sus costos variables, expresado como porcentaje del precio, y sirve justamente para traducir una meta de gastos fijos o de ganancia en un nivel de ventas (Berman et al., 2013; Krajewski, Malhotra y Ritzman, 2018). Lo que queda de cada venta primero tiene que cubrir los gastos fijos, y recién lo que sobra es ganancia (Holden y Burton, 2008).
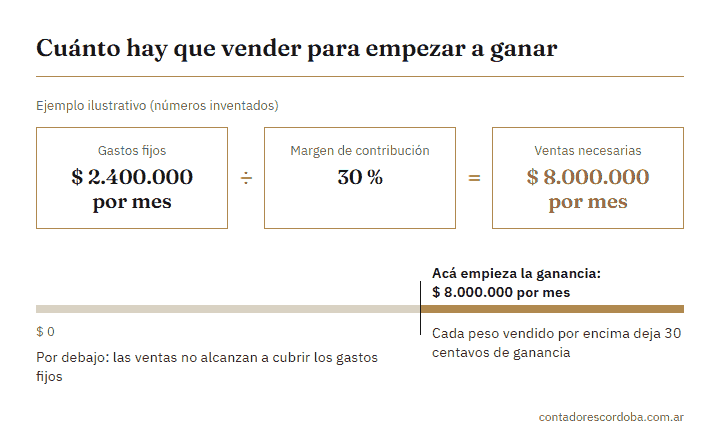
Ejemplo ilustrativo (números inventados): con gastos fijos de $ 2.400.000 por mes y un margen de contribución del 30 %, hay que vender $ 8.000.000 por mes para no perder. Cada peso vendido por encima de eso deja 30 centavos de ganancia.
¿Dónde se pierde el margen sin que lo note?
El margen se pierde, sobre todo, en lo que no se mira transacción por transacción: descuentos excesivos, regalos, herramientas de precios deficientes y procesos de precios que no funcionan (Meehan et al., 2011). Una revisión mensual simple ayuda:
- Listá los descuentos y bonificaciones del mes, por vendedor y por cliente.
- Compará el precio de lista con el precio realmente cobrado.
- Revisá si los costos de los artículos se actualizaron cuando subieron las compras.
¿Por qué gano pero no tengo plata?
Porque la ganancia y la caja no son lo mismo: la ganancia se calcula cuando se vende y se gasta, y la caja cuando se cobra y se paga. Además, las inversiones salen de la caja pero no se restan enteras de la ganancia del período (Berman et al., 2013; Jury, 2012). Para saber cuánta plata vas a tener, hace falta una proyección de caja (flujo de caja de una pyme).
¿Cuánto puede retirar el dueño sin descapitalizar el negocio?
Una forma de pensarlo viene de la idea de owner earnings, que usa Warren Buffett: el efectivo que el dueño podría retirar después de las inversiones necesarias para mantener el negocio funcionando (Berman et al., 2013). Adaptado a una pyme: lo que retirás se compara con la caja que queda después de mantener el negocio, no con lo que facturás. Esta regla es una adaptación del estudio, no una norma de la fuente.
¿Cuándo conviene pedir ayuda?
Conviene pedir ayuda cuando no podés calcular el margen por producto porque los datos están en lugares distintos, o cuando el resultado del contador llega meses tarde. En Contadores Córdoba, estudio contable y de tecnología, configuramos el ERP de tu pyme para que el margen salga del sistema y no de una estimación.
- Para Argentina: implementación de ERP para pymes en Córdoba y Argentina.
- Para Chile: implementación de ERP para pymes en Chile. La contabilidad en Chile la sumamos próximamente.
Preguntas frecuentes
¿Qué es un buen margen? Depende del rubro: un comercio de alta rotación puede trabajar con márgenes bajos y una empresa de servicios necesita márgenes más altos. Lo importante es que el margen de contribución cubra los gastos fijos con resto.
¿El margen se calcula con o sin impuestos? Las ventas se toman sin los impuestos que se trasladan al cliente, como el IVA.
¿Mis retiros son un gasto? No son un gasto de la operación: son plata que sale de la empresa hacia el dueño, y conviene registrarlos aparte para no distorsionar el margen. Cómo se tratan según el tipo de empresa lo define tu contador.
Esta información es de carácter general y orientativo; no reemplaza el asesoramiento profesional para tu caso particular.
Páginas relacionadas :
- Implementación de ERP para pymes en Córdoba y Argentina P01
- Cómo controlar el inventario de un negocio P03
- Mi empresa está desordenada: por dónde empezar P02
- Contador en Córdoba Capital
Fuentes
- Berman, K., Knight, J., & Case, J. (2013). Financial intelligence: A manager’s guide to knowing what the numbers really mean (ed. rev.). Harvard Business Review Press.
- Holden, R. K., & Burton, M. (2008). Pricing with confidence: 10 ways to stop leaving money on the table. Wiley.
- Jury, T. (2012). Cash flow analysis and forecasting: The definitive guide to understanding and using published cash flow data. Wiley.
- Krajewski, L. J., Malhotra, M. K., & Ritzman, L. P. (2018). Operations management: Processes and supply chains (12.ª ed.). Pearson.
- Meehan, J., Simonetto, M., Montan, L., & Goodin, C. (2011). Pricing and profitability management: A practical guide for business leaders. Wiley.