
Cómo cambiar de sistema de gestión sin perder la contabilidad: migración de datos con cuadre en cero
Para cambiar de sistema sin perder la contabilidad, elegí una fecha de corte, pasá al nuevo los datos maestros limpios, los saldos a esa fecha y los comprobantes abiertos, y comprobá que cada rubro dé diferencia cero contra el viejo. El histórico se consulta en el sistema anterior, que se conserva hasta después del primer cierre que cuadra.
Última actualización: 6 de octubre de 2026 · Nicolás Guerrero Mauad, área de tecnología de Contadores Córdoba
Contenido de esta página: qué se migra · qué revisar antes · limpieza de maestros · plan · fecha de corte · cuadre en cero · convivencia · qué conservar · errores comunes · preguntas frecuentes
¿Qué se migra al sistema nuevo y qué conviene dejar en el viejo?
Al sistema nuevo se migra lo que hace falta para operar desde el día siguiente al corte, y en el viejo conviene dejar lo que ya está cerrado. Chaffey (2015), al hablar de comercio electrónico, define la migración de datos como transferir o exportar los registros del sistema anterior, como los de clientes, a la base nueva; la decisión es cuáles. Esta guía supone el sistema nuevo elegido: para eso, mirá qué es un ERP y ERP a medida o de mercado.
| Dato | ¿Se migra? | Cómo se controla |
|---|---|---|
| Plan de cuentas | Sí, revisado por el contador | Cada cuenta con saldo tiene su par en el nuevo |
| Clientes y proveedores | Solo los activos, sin duplicados | Registros antes y después de limpiar |
| Artículos | Solo los activos, con la regla de códigos nueva | Ningún artículo con stock queda afuera |
| Saldos de apertura | Sí | Diferencia cero por rubro |
| Comprobantes abiertos: facturas a cobrar y a pagar, cheques, pedidos | Sí, uno por uno | Su suma da el saldo de la cuenta |
| Stock contado al corte, con su costo | Sí | Coincide con el rubro Mercaderías |
| Histórico: facturas cobradas, pagos, años anteriores | No, o un resumen | Se consulta en el viejo |
La regla práctica: el nuevo arranca con una foto del día del corte (quién te debe, a quién le debés, qué tenés y cuánto vale) más lo que sigue en curso. Una factura cobrada no cambia ningún saldo: migrarla suma cuadre y nada para operar. La excepción: si el nuevo calcula la reposición con las ventas de 12 meses, llevá un resumen de ventas por artículo y mes.
¿Qué hay que revisar antes de mover un solo dato?
Antes de mover un solo dato hay que revisar cómo trabaja la empresa, porque cada dato migrado tiene que encajar en un proceso del sistema nuevo. Ramaswamy (2019) propone analizar una implementación recorriendo, en orden, siete flujos; aplicados a la migración, se convierten en siete preguntas:
| Flujo | Pregunta antes del corte |
|---|---|
| De negocio | ¿Qué operaciones cubre el nuevo desde el primer día (mostrador, cuenta corriente, importación)? |
| De procesos | ¿Quién hace cada paso, del pedido al cobro y de la compra al pago? |
| De materiales | ¿Por qué depósitos y estados pasa la mercadería? |
| De documentos | ¿Qué comprobantes se emiten y se reciben, y desde qué número sigue cada uno? |
| Contable | ¿En qué cuenta cae cada comprobante? Lo define el contador. |
| De informes | ¿Qué reportes se usan hoy y de dónde van a salir? |
| De datos | ¿Qué se migra, de qué listado del viejo sale y quién lo valida? |
Sin revisar el flujo de documentos, el primer día no se puede facturar. Y si el repaso muestra que el problema es cómo se usa el sistema, cambiarlo no lo resuelve: mirá antes tengo un ERP y nadie lo usa bien.
- Para Argentina: desde qué número y con qué punto de venta factura electrónicamente el sistema nuevo, definilo con tu contador y con el proveedor antes del corte.
- Para Chile: cómo pasan al sistema nuevo la emisión de documentos tributarios electrónicos y su numeración, definilo con tu contador y con el proveedor antes del corte.
¿Cómo se limpian los datos maestros antes de migrarlos?
Los datos maestros se limpian antes de migrarlos con un ciclo que se repite: importar, unir, estandarizar, normalizar, completar valores faltantes, eliminar duplicados y verificar (Fortino, 2023). Se hace antes del corte porque un error inofensivo en el viejo puede multiplicarse en un sistema integrado: Langenwalter (2000) recoge un caso de Computerworld de 1998, un fabricante que se quedó sin tornillos porque los errores de sus listas de materiales se propagaron al instante cuando el ERP integró los datos.
- Exportá cada maestro a una planilla, con todos sus campos.
- Estandarizá los formatos: mayúsculas, clave fiscal sin guiones, direcciones con un criterio.
- Buscá duplicados por la clave fiscal, no por el nombre: «Pérez Hnos.» y «PEREZ HERMANOS SRL» pueden ser el mismo cliente. Al unirlos, sus comprobantes abiertos pasan al registro que queda.
- Separá los inactivos (sin saldo ni movimiento en un período que fija la empresa): quedan en el viejo.
- Completá lo que falta y hacé verificar cada maestro por el responsable del área.
- Para Argentina: la clave para encontrar duplicados de clientes y proveedores es el CUIT.
- Para Chile: la clave es el RUT.
En artículos, lo central es la codificación: definir segmentos y reglas de numeración para que cada artículo se pueda buscar, controlar y valorizar con exactitud (Ramaswamy, 2019). Si el viejo tiene un producto con tres códigos, el cambio es el momento de dejar uno y sumar en él el stock de los tres.
Ejemplo ilustrativo (números inventados): una distribuidora exporta 1.840 clientes. Al buscar por CUIT aparecen 328 registros repetidos, que se unen: quedan 1.512. De esos, 382 no tienen saldo ni compraron en 24 meses y quedan en el viejo: se migran 1.130. Al corte, 412 tienen facturas abiertas, que se cargan una por una.
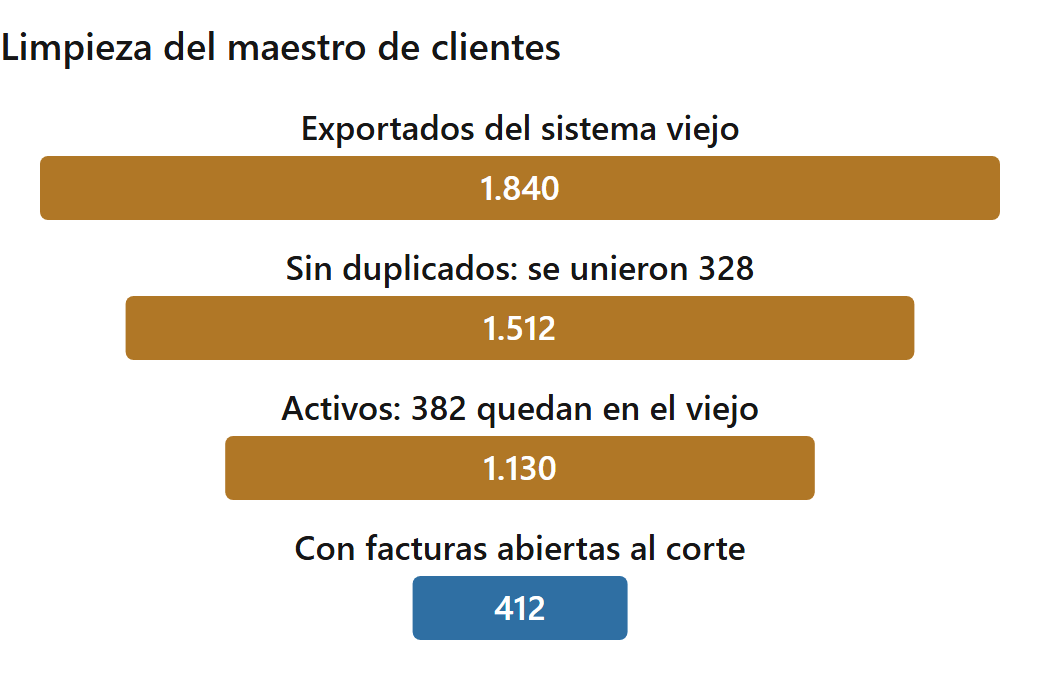
El embudo muestra que el maestro pasa de 1.840 registros a 1.130 clientes activos, un 39 % menos, y que solo 412 llegan con saldo: los que después cuadran contra la cuenta Clientes del viejo.
¿Cómo se planifica la migración paso a paso?
La migración se planifica paso a paso decidiendo qué datos migrar, en qué orden, con qué herramientas y cómo se verifica y se acepta el resultado; Ramaswamy (2019) lo ordena en un método de siete pasos. En una pyme, el orden va de lo que no depende de nada a lo que depende de todo:
- Plan de cuentas, revisado con el contador.
- Maestros limpios: una factura abierta no se carga si su cliente no existe.
- Saldos de apertura, del balance de sumas y saldos del viejo a la fecha de corte.
- Comprobantes abiertos.
- Stock contado al corte, por artículo y depósito, con su costo.
- Cuadre de cada rubro contra el balance del viejo.
- Aceptación firmada del contador sobre la tabla de cuadre.
Para cada paso, definí la herramienta (planilla de importación, carga manual o un proceso del proveedor) y quién valida, y hacé al menos una prueba de carga completa en una base de prueba.
Para aceptar el resultado sirven los criterios de la información de calidad en un ERP: exactitud, oportunidad, relevancia e integridad (Tarigan, Basana y Suprapto, 2019). En la migración: saldos iguales al viejo, cargados antes de la primera operación, solo lo que se usa y sin que falte ningún cliente con saldo ni artículo con stock.
¿Cómo se elige la fecha de corte?
La fecha de corte se elige buscando un día en que el viejo se pueda cerrar con todo cargado y el depósito se pueda contar: en general, el último día de un mes de poca actividad. El paso de un sistema a otro hay que manejarlo con cuidado para no afectar la experiencia de los clientes ni la cadena de abastecimiento (Chaffey, 2015), y la fecha es la primera decisión que lo protege.
- Fin de mes: los saldos salen de un mes cerrado y conciliado con el banco.
- Poca actividad: el conteo físico completo corrige las inexactitudes del registro, pero a menudo obliga a cerrar el depósito (Ross, 2015).
- Fuera de temporada alta y con el equipo disponible.
- Cierre del ejercicio: si conviene que coincida, consultalo con tu contador.
Contado al corte, entra al nuevo lo que hay en el depósito y no lo que decía el registro viejo. El día del corte:
- Anotá el último comprobante de cada tipo emitido y recibido en el viejo.
- Contá el stock. Si no coincide con el registro, el ajuste se hace en el viejo, como indique tu contador.
- Sacá los listados al corte en PDF y en planilla: balance de sumas y saldos, saldos por cliente y proveedor, cheques y stock valorizado.
- Comprobá que el viejo cuadre consigo mismo: el listado de clientes tiene que sumar la cuenta Clientes del balance; lo mismo con proveedores y stock.
- Bloqueá la carga en el viejo.
Chaffey (2015) llama plan de despliegue al cronograma de todas las tareas necesarias para que el cambio salga bien. Ejemplo ilustrativo (números inventados): con el corte el último día del mes (D), se decide qué migrar entre ocho y seis semanas antes, se limpian maestros de la semana siete a la dos antes, se prueba la carga en las tres semanas previas, se carga y cuadra en la semana siguiente, el primer mes se cierra en la semana cuatro y el viejo se archiva en la ocho.
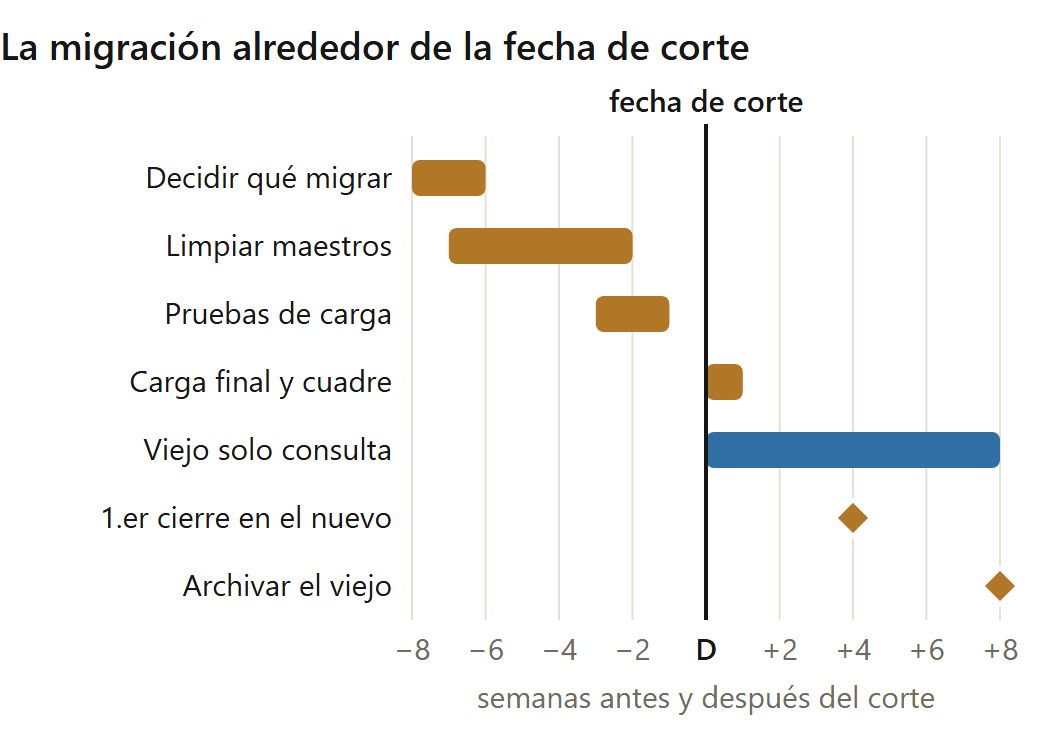
El gráfico muestra que casi todo el trabajo ocurre antes del corte y que el viejo, en azul, sigue disponible para consulta dos meses después.
¿Cómo se comprueba que los saldos del viejo y del nuevo dan cero?
Los saldos del viejo y del nuevo se comprueban con cuentas puente, cuentas transitorias de contrapartida: de un lado reciben cada saldo cargado en detalle (cliente por cliente, proveedor por proveedor, artículo por artículo) y, del otro, el saldo de esa cuenta en el balance de sumas y saldos del viejo, que lista todas las cuentas con su saldo. Si coinciden, la cuenta puente queda en cero (Ramaswamy, 2019).
Con los clientes del ejemplo: las 412 facturas abiertas se cargan contra la cuenta puente, no contra ventas, porque esas ventas ya están en el viejo, y el saldo de Clientes del balance viejo entra del lado opuesto. Qué cuentas usar lo define tu contador; lo tuyo es que los datos cuadren.
Se cuadra rubro por rubro porque el libro mayor del ERP consolida cuentas a pagar, a cobrar, sueldos, bienes de uso e inventario para emitir el balance y el estado de resultados (Langenwalter, 2000): si Clientes no cuadra, la contabilidad del nuevo arranca de un dato distinto del de la operación.
Ejemplo ilustrativo (números inventados): primera prueba de carga de una distribuidora.
| Rubro | Saldo en el viejo al corte | Cargado en el nuevo | Diferencia | Causa encontrada |
|---|---|---|---|---|
| Caja y bancos | $ 3.150.000 | $ 3.150.000 | $ 0 | Ninguna |
| Clientes | $ 9.620.000 | $ 9.380.000 | −$ 240.000 | Al unir dos clientes duplicados, una factura abierta quedó en el registro descartado |
| Mercaderías | $ 14.800.000 | $ 13.600.000 | −$ 1.200.000 | No se exportó el stock del depósito 2 |
| Proveedores | $ 6.270.000 | $ 6.420.000 | +$ 150.000 | Una factura de proveedor se cargó dos veces |
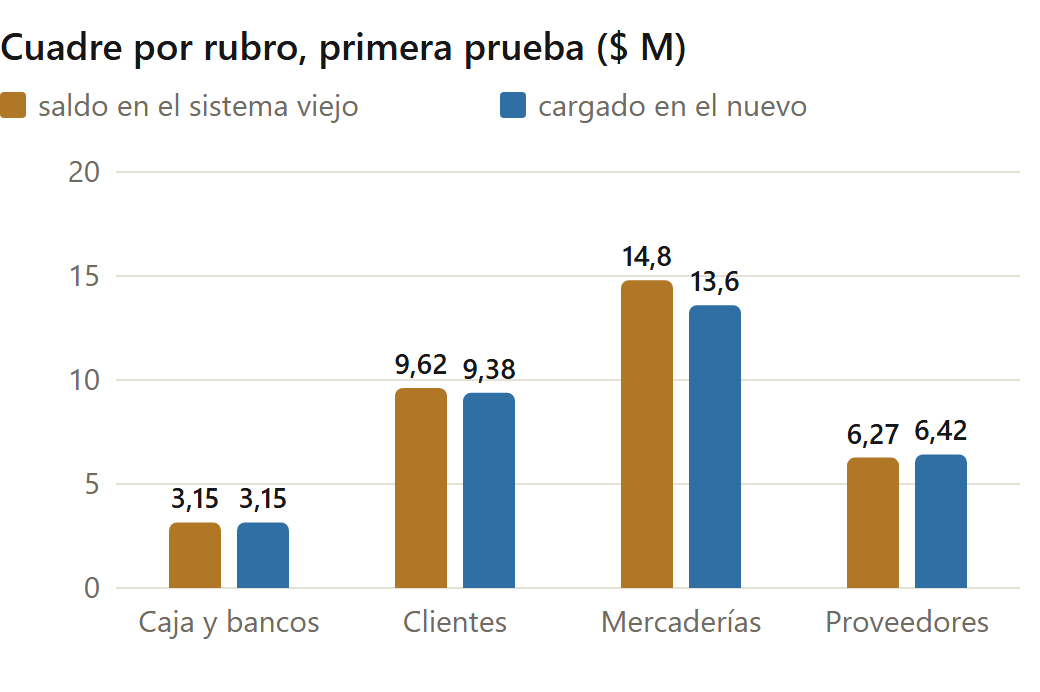
El gráfico pone lado a lado el viejo y el nuevo: en Mercaderías la diferencia se ve (14,8 contra 13,6 millones); en Clientes y Proveedores las barras parecen iguales, y la tabla muestra que no lo son. El cuadre se mira en la columna de diferencias, nunca a ojo.
Las diferencias no se compensan: los $ 150.000 de más en Proveedores no arreglan los $ 240.000 de menos en Clientes, y la suma sin signo ($ 1.590.000) es lo que falta corregir. Con las tres causas resueltas, la segunda prueba da cero en los cuatro rubros; antes de eso, la migración no está aceptada.
¿Conviene usar los dos sistemas en paralelo y cuándo se apaga el viejo?
Usar los dos sistemas en paralelo baja el riesgo, a cambio de una migración más lenta y más cara; el corte directo en una sola fecha es rápido y barato, pero riesgoso si aparecen errores graves (Chaffey, 2015). La comparación de métodos está en implementación de ERP para pymes; en una pyme se combinan así:
| Forma | Qué se hace | Cuándo conviene |
|---|---|---|
| Corte directo, viejo en consulta | Todo se carga en el nuevo; el viejo queda para consultar | Pocos usuarios y una prueba de carga que dio cero |
| Carga en paralelo de un mes | Cada operación se carga en los dos y al cierre se comparan los saldos | Mucho volumen o un equipo nuevo en el sistema; cuesta el doble de carga ese mes |
| Por módulos | Entra un área por vez | Un módulo es urgente; exige puentes de datos entre viejo y nuevo mientras conviven (Chaffey, 2015; Langenwalter, 2000) |
El viejo se deja de usar para la consulta diaria cuando se cumplen cinco condiciones:
- El cuadre de apertura dio cero y el contador lo aceptó por escrito.
- El primer cierre en el nuevo concilia con el banco.
- Un conteo de los artículos de más valor coincide con el nuevo (cómo controlar el inventario).
- Las facturas migradas se cobraron o pagaron sin diferencias.
- El histórico exportado se abre.
Dejar de usarlo no es borrarlo. Y si en el primer mes aparecen planillas paralelas «por las dudas», falta capacitación, no volver al viejo; las etapas completas están en implementación de un ERP paso a paso.
¿Qué hay que conservar del sistema viejo y por cuánto tiempo?
Del sistema viejo hay que conservar la base de datos, los listados del corte y la forma de leerlos, durante el plazo que fija cada país:
- Una copia completa de la base, fuera del equipo donde corre, que se pueda restaurar.
- Los listados del corte, el acta del conteo, la tabla de cuadre y la aceptación del contador.
-
Acceso de consulta, o una exportación que se abra sin ese sistema: revisá si la licencia permite consultar sin pagarla.
-
Para Argentina: se conservan por diez años, salvo que leyes especiales fijen plazos mayores, los libros (desde el último asiento), los demás registros (desde su última anotación) y los instrumentos respaldatorios (desde su fecha) (Código Civil y Comercial, art. 328). Con autorización previa del Registro Público se pueden sustituir libros por medios electrónicos, salvo el de Inventarios y Balances, y conservar la documentación en microfilm o discos ópticos (art. 329): si tu empresa la tiene, consultá con tu contador qué implica cambiar de sistema, y también los requisitos de ARCA.
- Para Chile: los libros de contabilidad se conservan, con su documentación, mientras esté pendiente el plazo que tiene el Servicio de Impuestos Internos para revisar las declaraciones, y el Director Regional puede autorizar llevarlos en aplicaciones informáticas (Código Tributario, art. 17). Cuánto dura ese plazo en tu caso y si el cambio requiere algún aviso, consultalo con tu contador.
¿Cuáles son los errores más comunes al cambiar de sistema?
Los errores más comunes al cambiar de sistema son de método:
- Migrar todo el histórico «por las dudas».
- Migrar maestros sin limpiar.
- Saltear la prueba de carga.
- Cuadrar solo el total: una diferencia tapa a otra.
- Seguir cargando en el viejo después del corte.
- Perder el acceso al viejo por la licencia o un equipo formateado.
- Cambiar de sistema por un problema de uso: se repite en el nuevo.
Preguntas frecuentes
¿Cómo cambio de Tango a otro sistema sin perder la contabilidad? Con el mismo método que con cualquier sistema: fecha de corte, maestros limpios, saldos y comprobantes abiertos en el nuevo, cuadre en cero por rubro y el viejo conservado. Qué exportaciones trae tu versión, confirmalo en la documentación de Tango o con tu proveedor; en Chile, lo mismo si migrás de Softland.
¿Conviene migrar todo el histórico de movimientos? En general, no: el nuevo arranca con los saldos al corte y los comprobantes abiertos, y el histórico se consulta en el viejo.
¿Qué pasa con las facturas pendientes de cobro el día del corte? Se cargan en el nuevo una por una, con número, vencimiento y saldo, y se cobran desde ahí.
¿Puedo cambiar de sistema a mitad de año? Sí: cualquier fin de mes cerrado y conciliado sirve como fecha de corte para los datos. Si conviene esperar al cierre del ejercicio, consultalo con tu contador.
¿Quién tiene que aceptar que la migración está bien? Alguien que no hizo la carga y entiende los saldos; en la práctica, el contador, por escrito y antes de dejar de usar el viejo.
¿Cuándo conviene pedir ayuda?
Conviene pedir ayuda cuando nadie en la empresa tiene horas para limpiar maestros y probar la carga, o cuando la prueba no cuadra y la causa no aparece. En Contadores Córdoba, estudio contable y de tecnología, hacemos la migración con cuadre en cero y dejamos el sistema nuevo funcionando y usado por el equipo, con el sistema que elijas (Odoo u otro): no somos partner de ninguna marca. La contabilidad es opcional; si la sumás, sale del mismo dato que la operación. Atendemos en Córdoba y en toda Argentina; en Chile también implementamos ERP, y la contabilidad en Chile la sumamos próximamente. Cada trabajo se cotiza a medida.
Esta información es de carácter general y orientativo; no reemplaza el asesoramiento profesional para tu caso particular.
Páginas relacionadas :
- Implementación de ERP para pymes en Chile
- Qué es un ERP
- Implementación de un ERP paso a paso
- Tengo un ERP y nadie lo usa bien
- ERP a medida o de mercado
- Contador en Córdoba Capital
Fuentes
- Chaffey, D. (2015). Digital business and e-commerce management: Strategy, implementation and practice (6.ª ed.). Pearson.
- Código Civil y Comercial de la Nación (Ley 26.994, 2014, arts. 328 y 329). Argentina.gob.ar. https://www.argentina.gob.ar/normativa/nacional/ley-26994-235975/texto (consultado el 6 de octubre de 2026).
- Código Tributario (Decreto Ley 830, 1974, art. 17). Servicio de Impuestos Internos. https://www.sii.cl/normativa_legislacion/dl830.pdf (consultado el 6 de octubre de 2026).
- Fortino, A. (2023). Data mining and predictive analytics for business decisions: A case study approach. Mercury Learning and Information.
- Langenwalter, G. A. (2000). Enterprise resources planning and beyond: Integrating your entire organization. St. Lucie Press / APICS.
- Ramaswamy, V. K. (2019). Selected articles on ERP (Enterprise Resources Planning).
- Ross, D. F. (2015). Distribution planning and control: Managing in the era of supply chain management (3.ª ed.). Springer.
- Tarigan, Z. J. H., Basana, S. R., & Suprapto, W. (2019). The impact of enterprise resources planning implementation in cross-functional for sharing knowledge and quality information in preparing the financial statements. E3S Web of Conferences, 130, Artículo 01041. https://doi.org/10.1051/e3sconf/201913001041