
Implementación de ERP para pymes en Chile: cómo hacerla bien, paso a paso
La implementación de ERP para pymes en Chile es el proyecto de dejar funcionando un sistema que une ventas, bodegas, compras, caja y documentos tributarios electrónicos (DTE) sobre una única base de datos. Resulta bien cuando la conduce la dirección, los procesos se escriben antes de configurar, los saldos migrados cuadran y el equipo lo usa cada día.
Última actualización: 6 de octubre de 2026 · Nicolás Guerrero Mauad, área de tecnología de Contadores Córdoba
Contenido de esta página: qué es un ERP · cuándo hace falta · qué se comprueba al terminar · cómo viaja una venta · por qué fallan · qué camino conviene · etapas y migración · cómo medir · SII y contador · importadores · preguntas frecuentes
¿Qué es un ERP y qué cambia cuando lo implementa una pyme en Chile?
Un ERP (planificación de recursos empresariales) es el software de gestión que integra finanzas, compras, ventas y stock sobre una única fuente de verdad (SAP, s. f.): cada dato se carga una vez, en una base que todas las áreas consultan (Zheng, Yen y Tarn, 2000), sin duplicados (Yen, Chou y Chang, 2002). Cuando lo implementa una pyme en Chile, y si el ERP emite los DTE, el documento que va al Servicio de Impuestos Internos (SII) nace del mismo registro que descuenta la bodega y abre la cuenta por cobrar. Más en qué es un ERP.
Ejemplo ilustrativo (números inventados; montos en pesos chilenos): un RUT mal cargado dejó a un cliente con dos fichas: facturas por $ 3.480.000 en una y pagos por $ 1.150.000 en la otra. La deuda real, $ 2.330.000, no aparece en ningún reporte.
¿Cuándo necesita una pyme en Chile un ERP, o poner en orden el que tiene?
Una pyme en Chile necesita un ERP, o poner en orden el que tiene, cuando la información de la operación está repartida en aplicaciones distintas: datos cargados en varios lugares, informes lentos y stock o costos que se escapan (SAP, s. f.). En una pyme chilena se ve así:
- Facturás en un sistema y el stock va en una planilla: cada venta se carga dos veces.
- Nadie sabe qué guías de despacho quedaron sin facturar.
- Saber cuánto debe cada cliente exige revisar facturas una por una.
El SII permite facturar con su sistema gratuito o con un software propio o de mercado (SII, s. f.-b). Antes de elegir sistema conviene ordenar stock, margen y caja: mi empresa está desordenada: por dónde empezar.
¿Qué resultados se pueden comprobar cuando termina una implementación de ERP en Chile?
Los resultados que se pueden comprobar cuando termina una implementación de ERP en Chile son seis, cada uno con su prueba:
| Resultado | Cómo lo comprobás |
|---|---|
| Stock cuadrado y valorizado, por bodega | El conteo de cada bodega coincide con el sistema. |
| Margen real por producto, cliente o línea | Sale del sistema, sin planilla aparte. |
| Caja de hoy y de las próximas semanas | Saldo conciliado contra la cartola y proyección por semana. |
| Cobros y pagos al día | Se ve quién debe, desde cuándo y qué guías faltan facturar. |
| Procesos y responsables | Está escrito quién emite cada documento y quién lo controla. |
| Sistema funcionando y usado por el equipo | El equipo opera sin depender de quien lo implementó. |
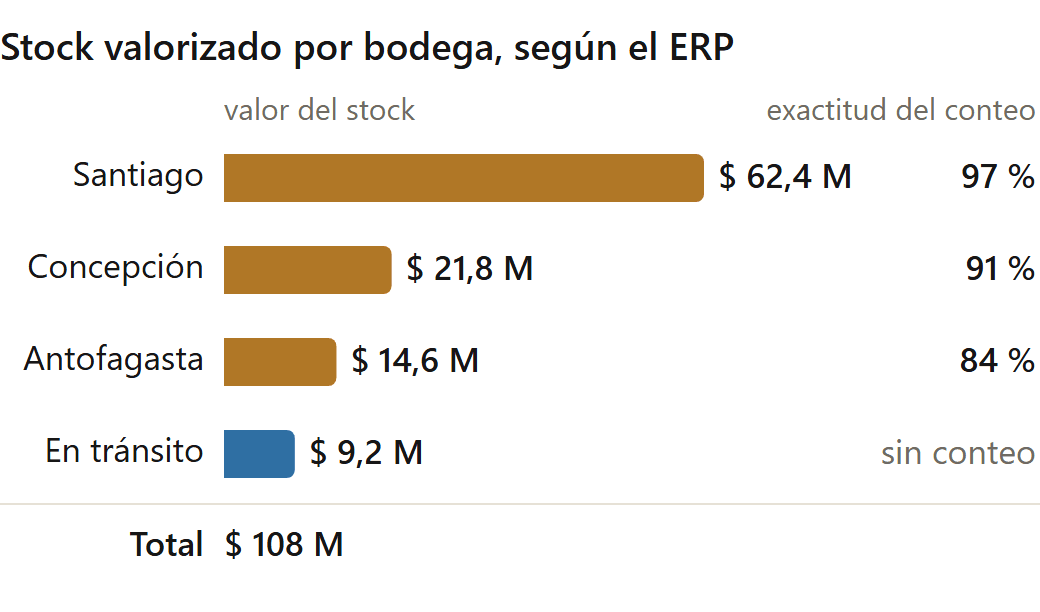
Ejemplo ilustrativo (números inventados): el tablero muestra $ 108 millones a costo: $ 62,4 millones en Santiago (57,8 %), $ 21,8 en Concepción, $ 14,6 en Antofagasta y $ 9,2 en tránsito, con una exactitud del último conteo del 97 %, 91 % y 84 %. Antofagasta es la menos confiable: ahí conviene reforzar el conteo cíclico (Krajewski et al., 2018; Ross, 2015), que explica cómo controlar el inventario.
Con el margen pasa lo mismo: sale por producto solo si cada venta y cada costo llevan su artículo (cómo saber si mi negocio gana plata).
¿Cómo viaja una venta por el ERP, de la cotización a la factura?
Una venta viaja por el ERP como una cadena de documentos, cada uno generado desde el anterior: cotización, nota de venta, guía de despacho y factura, o boleta si el cliente es consumidor final. Es el proceso «del pedido al cobro» que describe Ramaswamy (2019), un profesional de ERP que publicó sus artículos: tomar el pedido, cumplirlo, facturarlo y cobrarlo.
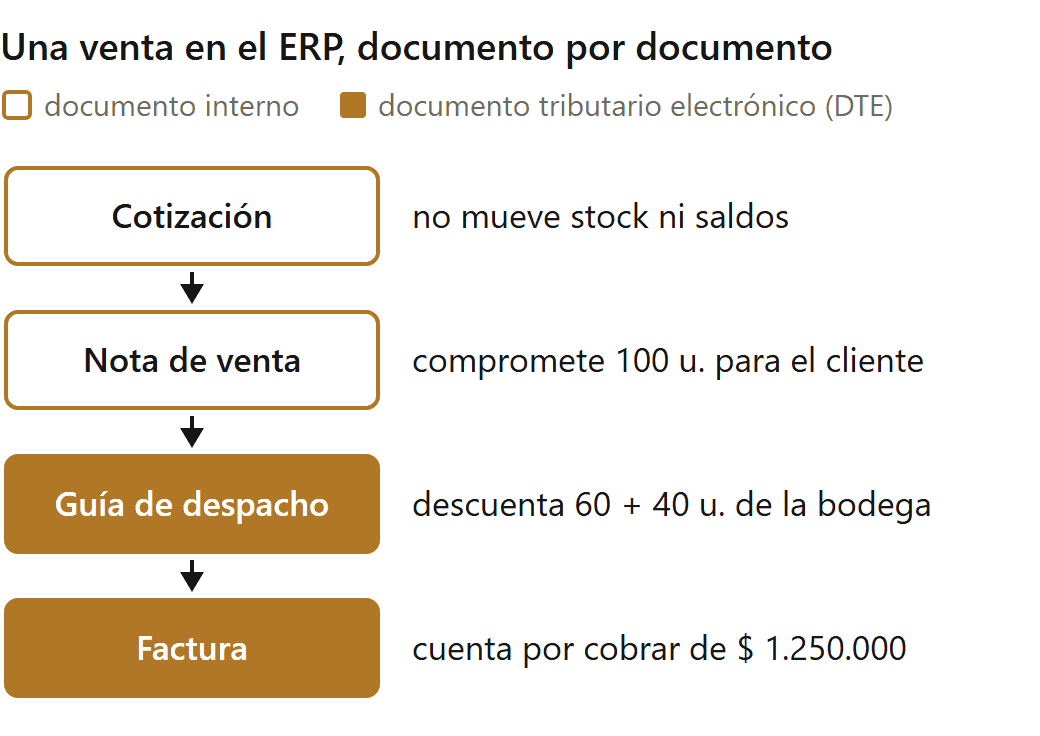
El diagrama muestra qué mueve cada documento, y la tabla agrega lo que dice el SII de los documentos tributarios electrónicos (DTE).
| Documento | Qué mueve en el ERP | Qué dice el SII |
|---|---|---|
| Cotización | Nada | No figura entre los DTE (documento interno) |
| Nota de venta | Compromete stock: baja el disponible, no la bodega | No figura entre los DTE (documento interno) |
| Guía de despacho | Descuenta el stock de la bodega que despacha | Electrónica desde el 17 de enero de 2020; respalda el traslado de mercaderías (SII, 2020) |
| Factura o boleta | Crea la cuenta por cobrar | La factura electrónica reemplaza íntegramente a la de papel (SII, s. f.-b); la boleta es electrónica por ley desde 2021, en español y en pesos (SII, s. f.-c); con ambas el SII genera el Registro de Compras y Ventas (SII, s. f.-a) |
Ejemplo ilustrativo (números inventados): una nota de venta por 100 unidades a $ 12.500 netos suma $ 1.250.000. Se despachan 60 con una guía y, una semana después, 40 con otra; la factura sale por las 100. Entre ambas guías, el ERP muestra 40 unidades por despachar y 60 sin facturar ($ 750.000 netos). El plazo para facturar lo despachado consultalo con tu contador.
Para configurar la cadena:
- Cada documento se genera desde el anterior, sin volver a tipear.
- La guía sale de una bodega definida y descuenta esa bodega.
- Cada semana se revisan las guías sin facturar y las notas de venta sin despachar.
- Cada usuario que emite DTE firma con su propio certificado digital, que el SII define como de uso personal e intransferible (SII, s. f.-b).
¿Por qué fallan las implementaciones de ERP y cómo se previene?
Las implementaciones de ERP fallan sobre todo por causas de organización, y se previene tratándolas como un proyecto de toda la empresa: encararlas como algo técnico se asocia con un fracaso casi seguro (Langenwalter, 2000). Las cinco causas que repiten los consultores (Yen et al., 2002) están, como preguntas de control, en la versión para Argentina. Otros riesgos, con su señal temprana:
| Riesgo | Señal | Cómo se previene |
|---|---|---|
| Procesos nunca documentados (Ramaswamy, 2019) | Cada vendedor factura «a su manera» | Escribir los procesos de venta y de compra antes de configurar |
| Costo alto de compra y de puesta en marcha (Yen et al., 2002) | El presupuesto solo mira la licencia | Presupuestar configuración, migración y horas del equipo |
| Personalización costosa (Yen et al., 2002): hasta un 30 % más en la puesta en marcha (Savino y Neubert, 2007) | Cada área pide «lo de antes» | Acercar el proceso al estándar antes de programar |
Apretar los plazos también sale caro: Hershey Foods comprimió en 30 meses un ERP planificado para 4 años y después tuvo problemas graves con los pedidos, despachos atrasados y entregas incompletas (Yen et al., 2002).
¿Qué camino conviene en Chile: ordenar el sistema actual, comprar un ERP de mercado o desarrollar uno propio?
En Chile, ordenar el sistema actual conviene si ya emite bien los DTE y falla el uso; uno de mercado, si no cubre varias bodegas, despachos parciales o importaciones; uno propio, solo si ningún estándar resuelve un proceso central y alguien puede mantener la conexión con el SII. Según el SII, quien factura con un sistema propio o de mercado pasa por una certificación y una declaración de cumplimiento de ese sistema (SII, s. f.-b).
| Camino | Cuándo conviene | Qué revisar en Chile |
|---|---|---|
| Ordenar el que tenés | Cubre la operación, pero con datos sucios o mal usado | Si emite DTE o convive con el sistema del SII sin doble carga |
| Uno de mercado | El actual no cubre varias bodegas, despachos parciales o importaciones | Cómo emite los DTE y quién hace la certificación |
| Uno a medida | Ningún estándar resuelve un proceso que da ventaja | Quién mantiene la integración con el SII |
Para elegir, probá los candidatos con tus artículos y una venta con despacho parcial, y pedí propuestas que separen licencia, configuración, personalizaciones, DTE, migración y capacitación. Para comparar sistemas ERP chilenos y extranjeros: comparativa de ERP en Chile.
¿Cuáles son las etapas y cómo se migra con cuadre?
Las etapas van de preparar personas, procesos y datos a seguir los indicadores, y cada una termina con un control:
- Organizar y asignar horas. Ramaswamy (2019) llama «punto de equilibrio de la carga» al momento en que el esfuerzo pasa del equipo que implementa al de la empresa, y sostiene que llegar antes se asocia con el éxito. Control: una página con objetivos, responsables, bodegas y fecha de corte.
- Escribir los procesos con los siete flujos que Ramaswamy (2019) propone revisar en secuencia: negocio, procesos, materiales, documentos, contabilidad, informes y datos. En Chile, el de documentos incluye guías de despacho, facturas, notas de crédito y boletas. Control: cada flujo aprobado por su responsable.
- Limpiar los datos maestros: una ficha por RUT y códigos de artículo con segmentos y reglas de numeración para buscarlos, controlarlos y valorizarlos con exactitud (Ramaswamy, 2019). Control: sin fichas duplicadas.
- Configurar. Control: cada personalización escrita, con motivo y costo.
- Contar cada bodega, migrar y cuadrar. Control: cuentas puente en cero y aceptación firmada.
- Probar con casos reales, con un despacho parcial y una nota de crédito. Control: cada usuario completa sus casos sin ayuda.
- Arrancar y seguir. Control: el primer cierre cuadra contra la cartola, el conteo de cada bodega y el Registro de Compras y Ventas.
Antes de migrar se decide qué datos pasan, en qué secuencia, con qué herramienta y cómo se verifica y firma el resultado; para cuadrar, cada saldo cargado en el detalle (clientes, proveedores, stock) se compensa en una cuenta puente temporal contra el balance de comprobación, y al terminar esa cuenta tiene que quedar en cero (Ramaswamy, 2019). En Chile, cargá los saldos de clientes y proveedores factura por factura, con RUT y folio, para cruzarlos con el Registro de Compras y Ventas (criterio práctico).
Ejemplo ilustrativo (números inventados): las facturas pendientes cargadas en el ERP nuevo suman $ 18.640.000 y el saldo de clientes del balance anterior, $ 18.900.000. Quedan $ 260.000 sin explicar (quizá una nota de crédito no registrada): con residuo, el sistema anterior no se apaga.
Conviene cortar a fin de mes: el IVA se declara «a mes vencido» en el Formulario 29 (SII, s. f.-a), y así cada mes queda en un solo sistema.
¿Cómo se mide si funcionó una implementación de ERP en Chile?
Se mide si funcionó con indicadores que salgan del sistema, sin planillas aparte, y que mejoren:
| Indicador | Cómo se calcula | Qué tendría que pasar |
|---|---|---|
| Exactitud del stock | Artículos que cumplen la meta de exactitud ÷ artículos contados, por bodega (Ross, 2015) | Que suba |
| Días de inventario | Inventario promedio ÷ costo de ventas de un día (Berman, Knight y Case, 2013) | Que bajen sin quiebres |
| Ciclo de conversión de efectivo | Días de cobranza + días de inventario − días de pago (Berman et al., 2013; Reider y Heyler, 2003) | Que se acorte |
El ciclo se acorta reduciendo inventario y cuentas por cobrar, sin cambiar ventas ni costos (Berman et al., 2013). Ejemplo ilustrativo (números inventados): con 52 días de cobranza, 68 de inventario y 35 de pago, el ciclo es de 85 días. Con ventas de $ 2.250.000 y costo de ventas de $ 1.500.000 por día, bajar a 50 días de inventario y 45 de cobranza deja el ciclo en 60 y libera $ 42.750.000: $ 27.000.000 de inventario (18 × 1.500.000) y $ 15.750.000 de cobranza (7 × 2.250.000).
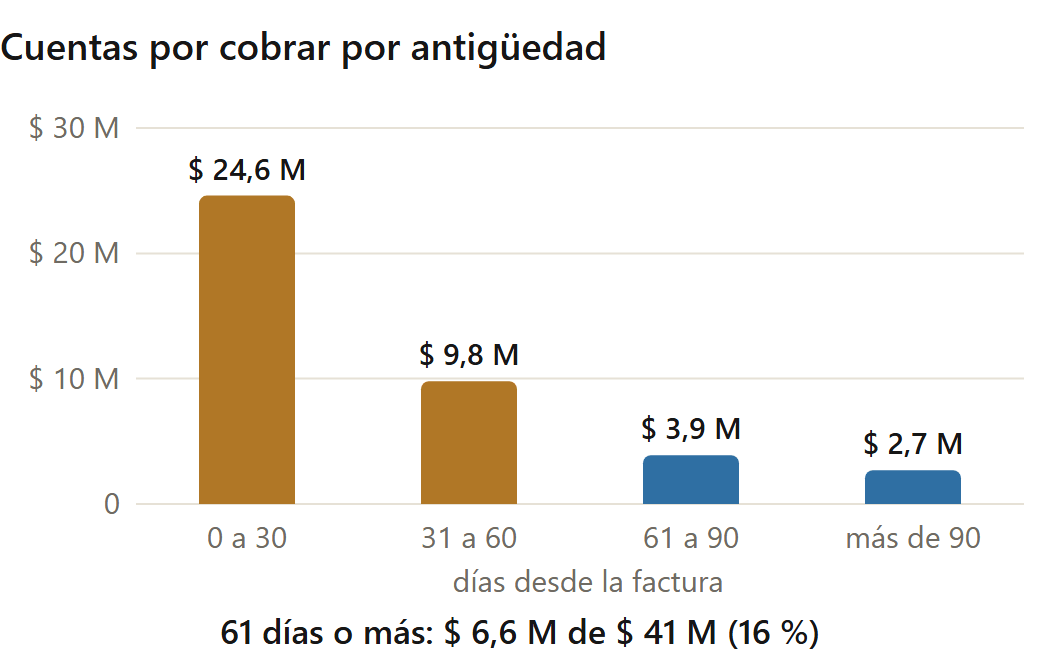
El gráfico ordena $ 41 millones por cobrar: 24,6 con 30 días o menos (60 %), 9,8 de 31 a 60, 3,9 de 61 a 90 y 2,7 de más de 90. Lo de 61 días o más, $ 6,6 millones (16 %), es la lista de cobranza.
La caja se proyecta con una planilla semanal de cobros y pagos previstos, para que el efectivo alcance para lo que vence cada semana; muestra antes si va a faltar o sobrar plata, sin importar lo que diga el estado de resultados (Reider y Heyler, 2003), y compararla cada semana con lo ocurrido ayuda a entender sus riesgos (Jury, 2012). En Chile, marcá en ella la semana del pago del Formulario 29 (la fecha, consultala con tu contador).
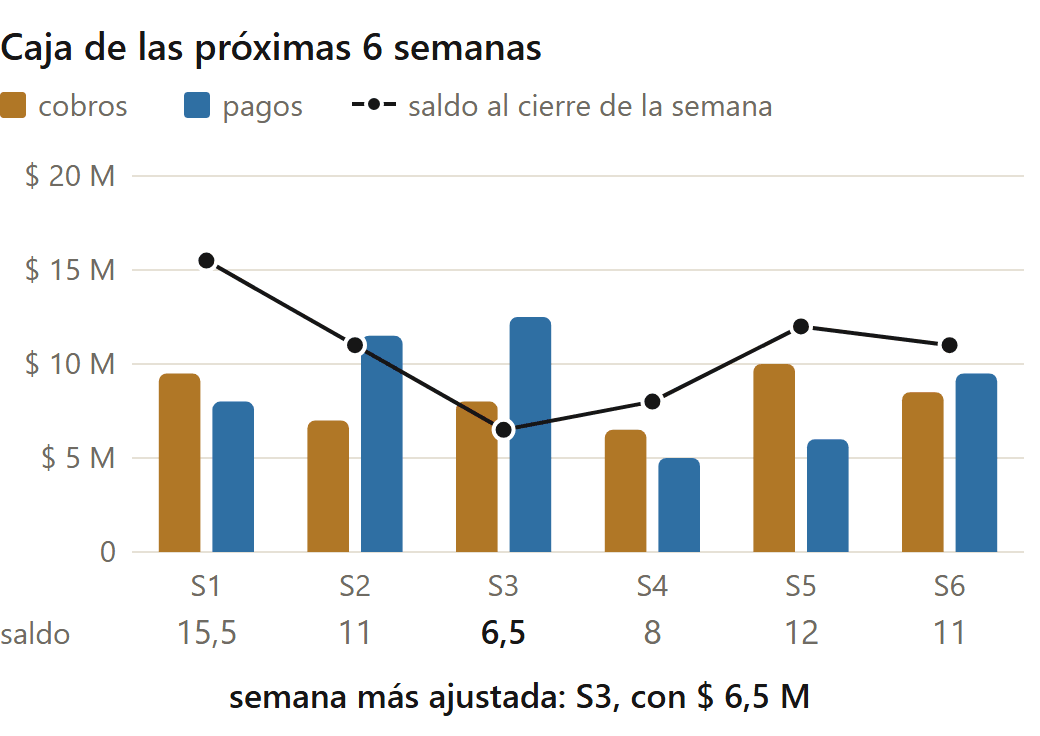
El gráfico parte de $ 14 millones; con cobros de 9,5 · 7 · 8 · 6,5 · 10 y 8,5 millones y pagos de 8 · 11,5 · 12,5 · 5 · 6 y 9,5, el saldo semanal queda en 15,5 · 11 · 6,5 · 8 · 12 y 11. La semana 3, con pagos grandes a proveedores e impuestos (en el ejemplo), es la más ajustada: con un piso de $ 8 millones faltarían $ 1,5 millones, y se sabe con dos semanas de anticipación.
¿Qué hace el ERP frente al SII y qué sigue siendo trabajo del contador?
El ERP registra la operación y, si está integrado con la facturación electrónica, emite los DTE; el contador sigue a cargo de los criterios, la revisión y las declaraciones. Con los DTE, el SII arma el Registro de Compras y Ventas, que alimenta la propuesta de declaración de IVA del Formulario 29: completa si la empresa emite y recibe el 100 % de sus documentos en formato electrónico, parcial si hay documentos manuales, que se cargan a mano (SII, s. f.-a).
Cada mes, el ERP tiene que dejarle al contador ventas y compras que coincidan, documento por documento, con ese registro, el stock valorizado por bodega, los saldos de clientes y proveedores, cada banco conciliado con su cartola y las importaciones cerradas.
La Ley sobre Impuesto a la Renta (art. 30) fija como regla, para el costo directo de lo vendido, los costos directos más antiguos, y deja optar por el «Costo Promedio Ponderado»; el método elegido debe mantenerse al menos cinco ejercicios comerciales consecutivos. Cuál conviene, y las fechas de declaración y pago, consultalo con tu contador.
¿Qué tiene que hacer un ERP para importadores?
Un ERP para importadores tiene que costear cada importación: sumar al valor de la mercadería los gastos de internarla y repartirlos entre los artículos, para que costo y margen reflejen lo pagado. Para el impuesto a la renta, la ley considera costo directo de las mercaderías internadas al país el valor CIF, los derechos de internación, los gastos de desaduanamiento y, en forma optativa, el flete y los seguros hasta las bodegas del importador (Ley sobre Impuesto a la Renta, art. 30).
Lo que necesita:
- Una carpeta de costeo por importación, que se cierra antes de valorizar: si un gasto llega tarde, el costo cambia.
- Stock en tránsito separado: cuenta para decidir compras, pero no está en ninguna bodega.
- Un criterio de reparto de los gastos (por valor, por peso o por unidades), usado siempre igual.
Ejemplo ilustrativo (números inventados): llegan 1.000 unidades de A (CIF $ 5.000.000) y 500 de B (CIF $ 3.000.000). Derechos ($ 520.000), desaduanamiento ($ 330.000) y flete y seguro a la bodega ($ 150.000) suman $ 1.000.000.
| Artículo | Unidades | CIF | Gastos por valor CIF | Costo unitario | Gastos por unidades | Costo unitario |
|---|---|---|---|---|---|---|
| A | 1.000 | $ 5.000.000 | $ 625.000 | $ 5.625 | $ 666.667 | $ 5.667 |
| B | 500 | $ 3.000.000 | $ 375.000 | $ 6.750 | $ 333.333 | $ 6.667 |
El B cuesta $ 6.750 con un criterio y $ 6.667 con el otro, y su margen cambia igual. Qué criterio y qué tipo de cambio corresponden, consultalo con tu contador antes de configurarlo.
Preguntas frecuentes
¿Puedo seguir facturando con el sistema gratuito del SII si implemento un ERP? Sí: el SII ofrece su sistema gratuito como alternativa a uno propio o de mercado (SII, s. f.-b), pero si el ERP no emite los DTE, cada venta se carga dos veces.
¿Cuánto tarda implementar un ERP en una pyme en Chile? Depende del alcance, de los datos y de cuánto se personalice; Hershey comprimió su plazo y después tuvo problemas graves con los pedidos (Yen et al., 2002).
¿El ERP reemplaza al Registro de Compras y Ventas? No: lo genera el SII con los DTE (SII, s. f.-a). El ERP lleva el detalle de la operación y tiene que coincidir con él.
¿Sirve el mismo método en Chile y en Argentina? Sí; cambian los documentos tributarios, las declaraciones y la moneda (versión para Argentina).
¿Cuándo conviene pedir ayuda?
Conviene pedir ayuda cuando nadie de la empresa puede dedicar horas a conducir el proyecto, cuando los saldos migrados no cuadran con el balance o cuando un sistema anterior quedó sin uso. En Contadores Córdoba, estudio contable y de tecnología, ordenamos e implementamos el ERP de pymes en Chile, sea el que la empresa ya usa o uno nuevo, sin ser partner de ninguna marca. La contabilidad en Chile la sumamos próximamente; cada proyecto se cotiza a medida. Escribinos por WhatsApp.
Esta información es de carácter general y orientativo; no reemplaza el asesoramiento profesional para tu caso particular.
Páginas relacionadas :
- Implementación de ERP para pymes en Córdoba y Argentina
- Mi empresa está desordenada: por dónde empezar
- Cómo controlar el inventario
- Cómo saber si mi negocio gana plata
- Implementación de un ERP paso a paso
- ERP en Chile: comparativa
- Flujo de caja para pymes
Fuentes
- Berman, K., Knight, J., & Case, J. (2013). Financial intelligence: A manager’s guide to knowing what the numbers really mean (ed. rev.). Harvard Business Review Press.
- Jury, T. (2012). Cash flow analysis and forecasting: The definitive guide to understanding and using published cash flow data. Wiley.
- Krajewski, L. J., Malhotra, M. K., & Ritzman, L. P. (2018). Operations management: Processes and supply chains (12.ª ed.). Pearson.
- Langenwalter, G. A. (2000). Enterprise resources planning and beyond: Integrating your entire organization. St. Lucie Press / APICS.
- Ley sobre Impuesto a la Renta (Decreto Ley 824, 1974, art. 30). Biblioteca del Congreso Nacional de Chile. https://www.bcn.cl/leychile/navegar?idNorma=6368 (consultado el 6 de octubre de 2026).
- Ramaswamy, V. K. (2019). Selected articles on ERP (Enterprise Resources Planning).
- Reider, R., & Heyler, P. B. (2003). Managing cash flow: An operational focus. Wiley.
- Ross, D. F. (2015). Distribution planning and control: Managing in the era of supply chain management (3.ª ed.). Springer.
- SAP. (s. f.). ¿Qué es ERP? https://www.sap.com/latinamerica/resources/what-is-erp (consultado el 4 de octubre de 2026).
- Savino, M. M., & Neubert, G. (2007). A faster enterprise resources planning implementation for Euro Coin supply chain within the SCOR model. International Journal of Integrated Supply Management, 3(4), 385-405.
- Servicio de Impuestos Internos. (2020, 14 de enero). A partir del 17 de enero las Guías de Despacho deberán ser emitidas en formato electrónico. https://www.sii.cl/noticias/2020/140120noti01rp.htm (consultado el 6 de octubre de 2026).
- Servicio de Impuestos Internos. (s. f.-a). Formulario 29: Declaración de IVA. https://www.sii.cl/destacados/f29/index.html (consultado el 6 de octubre de 2026).
- Servicio de Impuestos Internos. (s. f.-b). Portal informativo de factura electrónica. https://www.sii.cl/destacados/factura_electronica/index.html (consultado el 6 de octubre de 2026).
- Servicio de Impuestos Internos. (s. f.-c). Exige tu boleta: boleta electrónica. https://www.sii.cl/destacados/boletas_electronicas/index.html (consultado el 6 de octubre de 2026).
- Yen, D. C., Chou, D. C., & Chang, J. (2002). A synergic analysis for Web-based enterprise resources planning systems. Computer Standards & Interfaces, 24, 337-346.
- Zheng, S., Yen, D. C., & Tarn, J. M. (2000). The new spectrum of the cross-enterprise solution: The integration of supply chain management and enterprise resources planning systems. Journal of Computer Information Systems, 41(1), 84-93.