
Qué hace el ERP contable y qué sigue haciendo el contador
Un ERP contable genera por sí mismo los asientos de la operación diaria: cada venta, compra, cobro, pago y movimiento de stock deja su registro, y así arma los libros y los reportes. El contador sigue a cargo de los criterios, los ajustes, el cierre, los impuestos y la firma; la empresa, de cargar datos completos y a tiempo.
Última actualización: 6 de octubre de 2026 · Nicolás Guerrero Mauad, área de tecnología de Contadores Córdoba
Contenido de esta página: qué es un sistema contable · qué automatiza el ERP · ejemplos de asientos · qué sigue siendo del contador · datos limpios · cierre mensual · errores comunes · preguntas frecuentes · cuándo pedir ayuda
¿Qué es un sistema contable y qué cambia cuando está dentro de un ERP?
Un sistema contable es el conjunto de cuentas, registros y reportes con el que una empresa lleva su contabilidad, y cuando está dentro de un ERP cambia el origen de los datos: ya no se cargan aparte, nacen de las operaciones de las otras áreas. Su columna vertebral es el plan de cuentas, la estructura de numeración que agrupa las cuentas parecidas del libro mayor y sostiene todos los informes financieros (Langenwalter, 2000).
En un ERP, el libro mayor es un módulo que junta los datos de cuentas a pagar, cuentas a cobrar, sueldos, bienes de uso e inventario para emitir cada período el balance, el estado de resultados, el flujo de caja y el presupuesto (Langenwalter, 2000). La información que sale de ese mayor es buena cuando las áreas comparten bien los datos en el sistema (Tarigan, Basana y Suprapto, 2019).
Ramaswamy (2019), un profesional de ERP que publicó sus artículos sobre el tema, describe un principio de diseño llamado «mayor delgado»: al mayor suben solo asientos resumidos y el detalle queda en los registros auxiliares de clientes, proveedores y stock, para no duplicar información. Cuando un saldo del mayor no se entiende, la explicación está en el auxiliar.
| Sistema contable aparte | Contabilidad dentro del ERP | |
|---|---|---|
| De dónde salen los asientos | Se cargan desde facturas, extractos y planillas | Nacen de la factura, la recepción, el cobro y el pago |
| Cuándo están | Cuando alguien los carga | En el momento de la operación |
| Dónde se corrige un error | En la contabilidad; la operación queda distinta | En la operación; la corrección llega a la contabilidad |
| En qué se va el tiempo del contador | Juntar, tipear y conciliar | Revisar, ajustar y explicar |
Qué es un ERP y cuándo lo necesita una pyme está en qué es un ERP.
¿Qué hace el ERP contable cuando está bien configurado?
El ERP contable, cuando está bien configurado, hace cuatro trabajos sin que nadie tipee un asiento: genera asientos, lleva registros, asiste la conciliación y emite reportes. «Bien configurado» quiere decir que cada tipo de operación tiene sus cuentas asignadas según el plan acordado con el contador: el sistema repite esa regla, no la decide.
1. Asientos que nacen de la operación. Una venta es parte del ciclo que va del pedido a la entrega, la factura y el cobro (Ramaswamy, 2019), un proceso que sincroniza la información del pedido, la entrega de la mercadería y los flujos de factura y pago (Gronwald, 2017). Del lado de las compras, el subsistema de compras y recepción sigue proveedores, órdenes de compra y recepciones, y pasa lo recibido a cuentas a pagar y al inventario (Ng, Ip y Lee, 1998).
| Operación que carga el área | Qué actualiza | Qué asiento genera |
|---|---|---|
| Factura de venta | Stock y cuenta del cliente | Venta y, si así se configuró, costo de lo vendido |
| Recepción y factura de compra | Stock y cuenta del proveedor | Compra de mercadería o gasto |
| Cobro | Cuenta del cliente y banco o caja | Cancelación del crédito |
| Pago | Cuenta del proveedor y banco o caja | Cancelación de la deuda |
| Ajuste de stock autorizado | Stock del artículo | Diferencia de inventario |
2. Registros y libros. Con esos asientos, el sistema lleva el libro diario, el mayor de cada cuenta, las cuentas corrientes de clientes y proveedores y los listados de comprobantes emitidos y recibidos. Si sirven como libros legales, y en qué formato, consultalo con tu contador.
3. Conciliación asistida. El sistema importa el extracto del banco, propone qué movimiento corresponde a qué cobro o pago registrado y deja a la vista lo que no encuentra: sugiere, y una persona confirma.
Ejemplo ilustrativo (números inventados): el extracto del mes trae 48 movimientos. El sistema encuentra pareja para 41 y deja 7 pendientes: 3 comisiones bancarias sin cargar, 2 transferencias de clientes sin identificar y 2 cheques emitidos que el banco todavía no debitó.
4. Reportes. Sumas y saldos, estado de resultados, antigüedad de saldos, stock valorizado. Ramaswamy (2019) distingue la información transaccional, la que hace falta para decidir dentro de la operación y el sistema tiene que capturar directamente, de la analítica, derivada y resumida, que usan los gerentes para decidir. Los reportes salen bien si lo transaccional se cargó bien.
El ERP también puede automatizar el control de tres vías, el control tradicional de cuentas a pagar que cruza la orden de compra, la factura del proveedor y el remito de recepción antes de programar el pago (Langenwalter, 2000). Si la factura cobra 100 unidades y el depósito recibió 90, el pago queda frenado hasta que alguien lo resuelva.
¿Qué registra un sistema contable? Ejemplos con una compra, una venta y un cobro
Un sistema contable registra cada operación como un asiento: qué cuentas cambian y por cuánto. Los nombres de las cuentas de estos ejemplos son ilustrativos: los define el plan de cuentas que acordás con tu contador, igual que si el costo se registra en cada venta.
Ejemplo ilustrativo (números inventados, sin impuestos para simplificar): una distribuidora compra 20 unidades de un artículo a $ 30.000, vende 10 a $ 50.000 y cobra la venta por transferencia.
| Operación (quién la carga) | Debe | Haber | Importe |
|---|---|---|---|
| Compra: 20 u. × $ 30.000 (depósito y compras) | Mercaderías | Proveedores | $ 600.000 |
| Venta: 10 u. × $ 50.000 (ventas) | Deudores por ventas | Ventas | $ 500.000 |
| Costo: 10 u. × $ 30.000 (lo calcula el sistema) | Costo de mercaderías vendidas | Mercaderías | $ 300.000 |
| Cobro por transferencia (cobranzas) | Banco | Deudores por ventas | $ 500.000 |
Al final quedan 10 unidades valuadas en $ 300.000 (600.000 − 300.000), la cuenta del cliente en cero, $ 600.000 a pagar al proveedor y $ 200.000 de margen bruto (500.000 − 300.000). Nadie tipeó un asiento: cada uno salió de un comprobante. En la factura real, el sistema suma los impuestos según la configuración fiscal que defina tu contador.
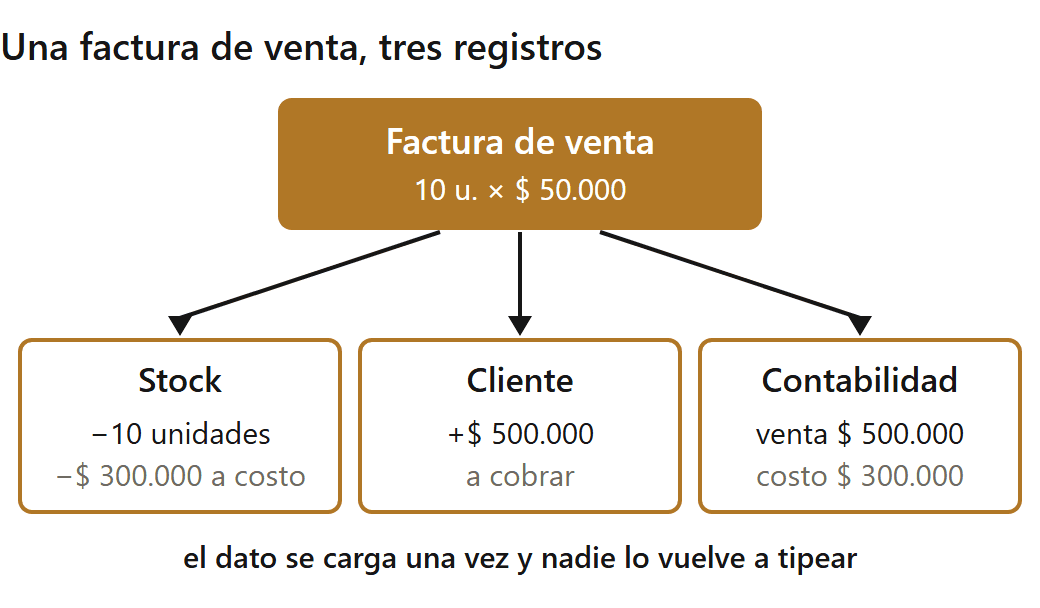
El diagrama sigue la venta del ejemplo: en el mismo momento descuenta 10 unidades del stock ($ 300.000 a costo), suma $ 500.000 a la cuenta del cliente y genera los asientos de venta ($ 500.000) y de costo ($ 300.000). Si la factura se anula con una nota de crédito, los tres registros se revierten juntos.
¿Qué sigue requiriendo el juicio del contador?
Sigue requiriendo el juicio del contador todo lo que no se resuelve repitiendo una regla: criterios, ajustes, cierre, impuestos, declaraciones y firma. La contabilidad y las finanzas son tanto arte como ciencia: se apoyan en reglas, estimaciones y supuestos, no en una objetividad pura (Berman, Knight y Case, 2013). El sistema aplica el supuesto que le cargaron; elegirlo y revisarlo es tarea profesional:
- Criterios: cómo se valúa el stock y cómo se tratan ciertos ingresos, gastos y bienes. Se definen antes de configurar, porque después se repiten en cada operación.
- Ajustes: lo que la operación diaria no registra sola, como estimaciones, devengamientos y correcciones.
- Cierre: que los saldos tengan sentido, que los auxiliares coincidan con el mayor y que no queden partidas sin explicar.
- Impuestos y declaraciones: qué se declara, con qué datos y cuándo.
- Firma: firmar estados contables y presentar declaraciones son actos de personas, no del sistema; quién firma cada cosa, consultalo con tu contador.
Un ejemplo de ese juicio: la contabilidad registra ingresos y gastos cuando ocurren económicamente, no cuando se mueve la plata, y por eso la ganancia difiere de la caja (Reider y Heyler, 2003). El ERP registra las dos cosas; pasar de la ganancia al efectivo exige ajustar el resultado por lo que cambió en el balance y por los gastos que no implicaron salida de caja (Berman et al., 2013), y esa explicación es tarea profesional. Con números, en cómo saber si mi negocio gana plata.
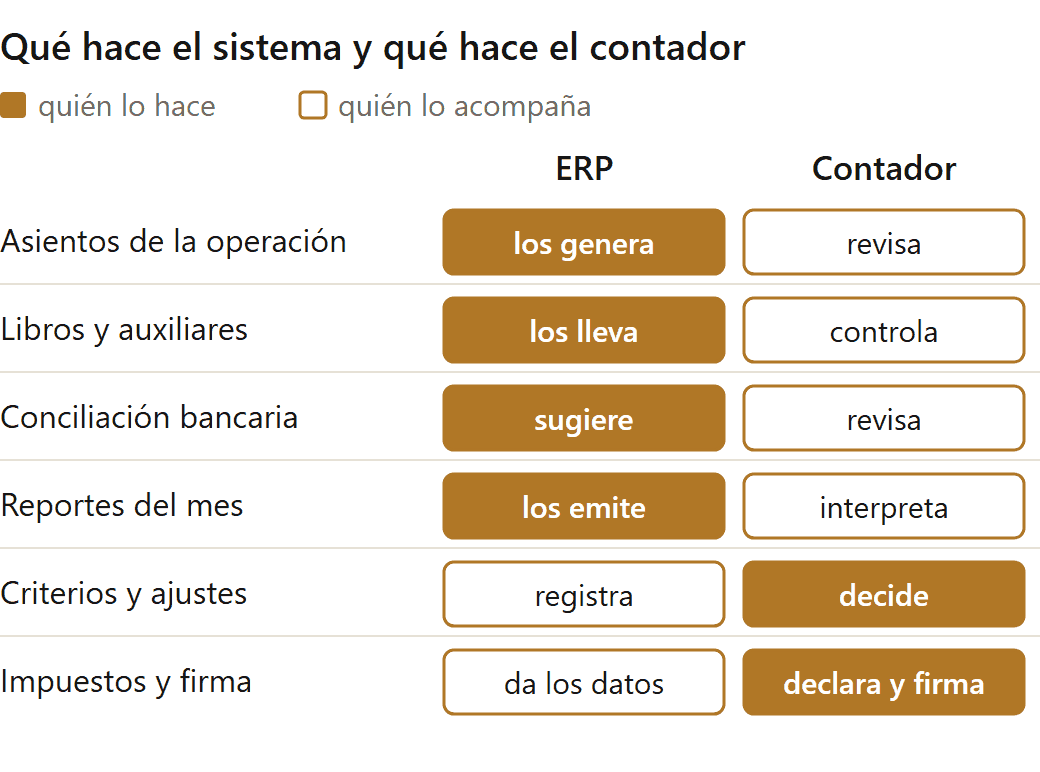
El cuadro reparte seis tareas: en asientos, libros, conciliación y reportes trabaja el ERP y el contador revisa o interpreta; en criterios, ajustes, impuestos y firma decide el contador y el ERP registra o da los datos.
Lo fiscal cambia por país. El ERP prepara los datos; qué se presenta, cómo y cuándo lo resuelve tu contador.
- Para Argentina: desde noviembre de 2025, las declaraciones juradas de IVA de los responsables inscriptos, originales o rectificativas, se presentan obligatoriamente por el procedimiento electrónico «IVA Simple» (ARCA, s. f.-b). Las fechas de vencimiento figuran en el calendario de ARCA y, para los tributos provinciales, en el de Rentas Córdoba. Qué datos del sistema alimentan cada presentación, consultalo con tu contador.
- Para Chile: el IVA se declara y paga con el Formulario 29 (SII, s. f.-a). Cómo llega la información del ERP a esa declaración, consultalo con tu contador.
¿Qué tiene que hacer la empresa para que el contador reciba datos limpios?
Para que el contador reciba datos limpios, la empresa tiene que acordar el plan de cuentas, cerrar la caja cada día, cargar comprobantes completos y respetar una fecha de corte. En un sistema contable para una empresa, la calidad de la información se juzga por exactitud, oportunidad, relevancia y completitud (Tarigan et al., 2019).
| Criterio | En la carga diaria | Señal de que falla |
|---|---|---|
| Exactitud | Importe, cantidad, artículo y cliente correctos | Notas de crédito para corregir tipeos |
| Oportunidad | Cada operación se carga el día que ocurre | Compras que aparecen después del cierre |
| Relevancia | Se carga lo que se usa, con el detalle acordado | Cuentas «varios» con saldos grandes |
| Completitud | Ninguna operación queda afuera | Gastos en efectivo sin comprobante |
Paso a paso, lo que le toca a la empresa:
- Acordá el plan de cuentas con tu contador antes de configurar. Es la estructura de todos los informes (Langenwalter, 2000): si el sistema usa uno y el contador otro, cada mes alguien traduce a mano.
- Cerrá la caja todos los días, con la diferencia explicada y firmada por quien cuenta.
- Cargá cada comprobante completo: la factura del proveedor con su orden de compra y su remito, el gasto con su comprobante, el cobro con su cliente.
- Separá lo de la empresa de lo del dueño. Un gasto personal pagado por la empresa se marca como retiro; cómo se registra lo define tu contador.
- Fijá una fecha de corte, por ejemplo el último día hábil a las 18: lo que se carga después va al mes siguiente.
- Contá el stock antes del cierre y ajustá con autorización y motivo; el método está en cómo controlar el inventario.
- Dale al contador un usuario de consulta en el ERP en lugar de mandarle planillas: así trabaja sobre el mismo dato.
Los comprobantes también dependen del país:
- Para Argentina: la Resolución General 5866 establece la obligación de emitir comprobantes para sujetos que hasta entonces estaban exceptuados; entra en vigencia el 1 de julio de 2026 y, en algunos supuestos, se implementa por etapas (ARCA, s. f.-a). Si te alcanza a vos o a tus proveedores, consultalo con tu contador.
- Para Chile: la factura electrónica es un documento tributario electrónico (DTE) legalmente válido como respaldo de las operaciones entre contribuyentes (SII, s. f.-b). Conviene que el ERP reciba los DTE de proveedores sin retipearlos.
¿Cómo es un cierre mensual con el ERP?
Un cierre mensual con el ERP es una secuencia corta: la empresa deja la operación cargada y conciliada, y el contador revisa, ajusta y emite. La puntualidad y la calidad de los informes mensuales dependen de la integración de los datos y de la calidad de la información que llega de las áreas (Tarigan et al., 2019). Un calendario de ejemplo para una pyme comercial (no es un plazo de la bibliografía):
- Día hábil 1, corte: se cargan las últimas facturas, remitos, cobros y pagos del mes.
- Días 1 y 2, caja y bancos: cierre de caja y conciliación de cada cuenta, con las partidas pendientes identificadas.
- Días 2 y 3, stock y pendientes: ajustes de conteo autorizados, remitos sin facturar y compras sin factura.
- Días 4 a 6, revisión del contador: saldos, auxiliares contra mayor, ajustes y criterios.
- Día 7, reportes del mes para la dirección.
- Impuestos, según el calendario de vencimientos, con los datos ya revisados.
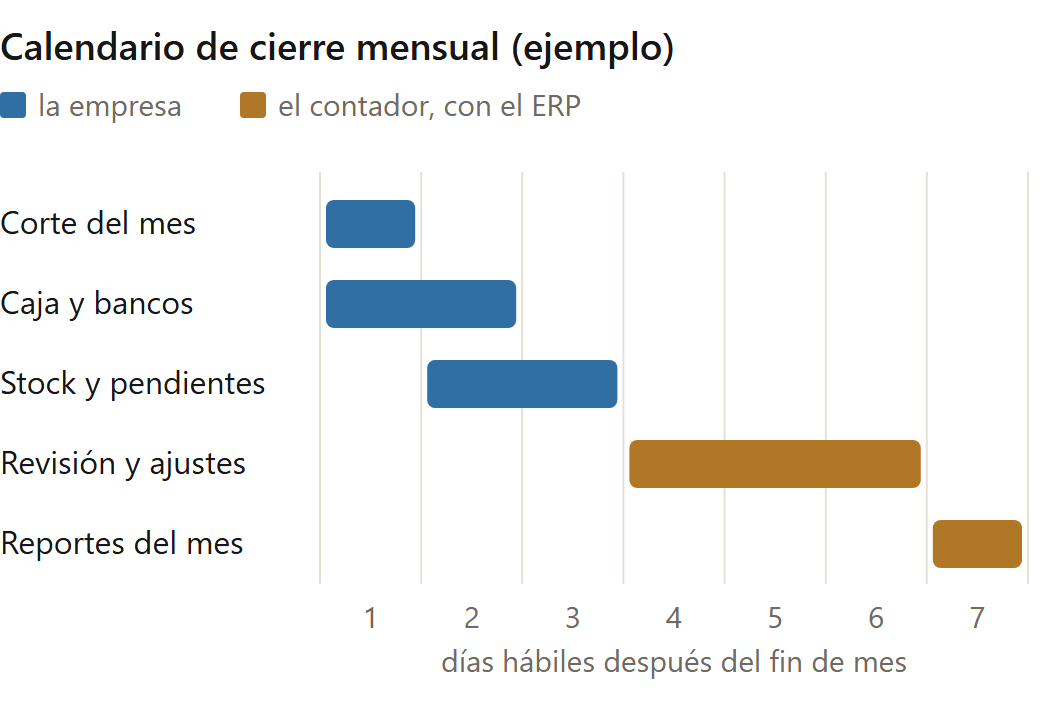
El calendario muestra que los días 1 a 3 son de la empresa, los días 4 a 6 del contador y el día 7 salen los reportes: si la empresa se atrasa, el contador no puede empezar. Reider y Heyler (2003) proponen que esos reportes integren los estados contables con las necesidades de la operación, para encontrar problemas operativos y decidir.
Para saber si el cierre mejora, medí los días entre el fin de mes y el estado de resultados.
Ejemplo ilustrativo (números inventados): una pyme que le mandaba planillas al contador tenía el estado de resultados 24 días después del fin de mes. Con la carga diaria en el ERP y el calendario de cierre, en los cinco meses siguientes pasó a 18, 12, 9, 8 y 7 días.
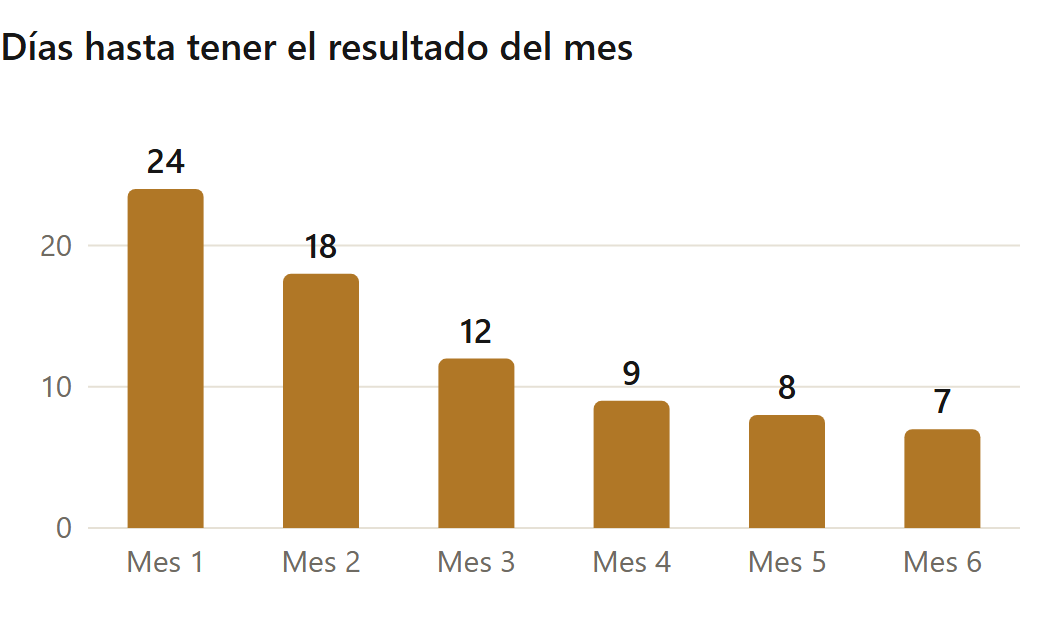
El gráfico muestra la baja de 24 a 7 días: 17 días menos (24 − 7). En los dos primeros meses de cambio se ganan 12 días (24 − 12), al corregir la carga diaria y la conciliación; los últimos 5 llegan de a poco (12 − 7), y lo que queda es sobre todo tiempo de revisión, que no conviene comprimir.
¿Por qué el ERP no reemplaza al contador, ni el contador arregla un ERP mal cargado?
El ERP no reemplaza al contador porque solo repite reglas, y el contador no arregla un ERP mal cargado porque corrige el efecto, no la causa.
Las tareas contables que no agregan valor tienen costo. En un caso ilustrativo, Reider y Heyler (2003) revisan una empresa de 38 personas y US$ 12,5 millones de ventas con funciones contables sobredimensionadas, cuyos costos que no agregaban valor rondaban el 7 % de las ventas. Corregir a mano lo que el sistema registró mal es una de esas tareas (criterio práctico).
Los errores más comunes son de proceso:
- Creer que el ERP «hace la contabilidad». Si una regla está mal, el error se repite en cada operación.
- Que el contador corrija en su propio sistema. El ajuste no vuelve al ERP y quedan dos contabilidades que no coinciden.
- Cambiar el plan de cuentas sin avisar: los reportes dejan de compararse con los meses anteriores.
- Tapar diferencias con asientos manuales sin buscar la operación que las causó.
- Cerrar sin conciliar bancos ni contar stock.
- Usar «varios» o «a clasificar» como destino permanente.
Si vas a cambiar de sistema, cómo pasar los saldos está en cómo cambiar de sistema sin perder la contabilidad; el proyecto completo, en implementación de ERP para pymes.
Preguntas frecuentes
¿Un ERP contable reemplaza al contador? No. Genera asientos, lleva libros y emite reportes; los criterios, los ajustes, el cierre, los impuestos y la firma siguen siendo trabajo profesional.
¿Cuál es la diferencia entre un sistema contable y un ERP? El sistema contable lleva cuentas, registros y reportes contables. El ERP integra además ventas, compras, stock y caja sobre una sola base de datos, y la contabilidad recibe sus asientos desde esas áreas.
¿Puedo seguir con mi contador si implemento un ERP? Sí. Conviene que participe en el plan de cuentas, los criterios de configuración y la migración de saldos, y que tenga un usuario de consulta.
¿El contador tiene que cargar datos en el ERP? La operación diaria la carga la empresa. El contador registra los ajustes de cierre, y conviene que lo haga en el mismo ERP para que el dato sea uno solo.
¿Cuándo conviene pedir ayuda?
Conviene pedir ayuda cuando el contador recibe planillas en lugar de datos, cuando cada cierre exige corregir a mano lo que registró el sistema o cuando el ERP y la contabilidad dan saldos distintos. En Contadores Córdoba, estudio contable y de tecnología, configuramos el ERP de tu pyme para que la contabilidad y los impuestos puedan salir del mismo dato: plan de cuentas, reglas de asientos, conciliación y calendario de cierre. En Argentina la contabilidad es opcional: podés seguir con tu contador, que recibe el sistema ordenado, o sumarla con el estudio. En Chile ordenamos e implementamos el ERP; la contabilidad en Chile la sumamos próximamente. Cada trabajo se cotiza a medida.
- Implementación de ERP para pymes en Córdoba y Argentina
- Implementación de ERP para pymes en Chile
- Escribinos por WhatsApp
Esta información es de carácter general y orientativo; no reemplaza el asesoramiento profesional para tu caso particular.
Páginas relacionadas :
- Implementación de ERP para pymes en Córdoba y Argentina
- Implementación de ERP para pymes en Chile
- Qué es un ERP y cuándo lo necesita una pyme
- Cómo cambiar de sistema sin perder la contabilidad
- Cómo saber si mi negocio gana plata
- Contador en Córdoba Capital
Fuentes
- ARCA. (s. f.-a). Facturación. https://www.afip.gob.ar/facturacion/ (consultado el 6 de octubre de 2026).
- ARCA. (s. f.-b). Responsables inscriptos: IVA. https://www.afip.gob.ar/iva/responsables-inscriptos/ (consultado el 6 de octubre de 2026).
- ARCA. (s. f.-c). Vencimientos. https://seti.afip.gob.ar/av/seleccionVencimientos.do (consultado el 6 de octubre de 2026).
- Berman, K., Knight, J., & Case, J. (2013). Financial intelligence: A manager’s guide to knowing what the numbers really mean (ed. rev.). Harvard Business Review Press.
- Dirección General de Rentas de Córdoba. (s. f.). Vencimientos. https://www.rentascordoba.gob.ar/cms/vencimientos/ (consultado el 6 de octubre de 2026).
- Gronwald, K.-D. (2017). Integrated business information systems: A holistic view of the linked business process chain ERP-SCM-CRM-BI-Big Data. Springer.
- Langenwalter, G. A. (2000). Enterprise resources planning and beyond: Integrating your entire organization. St. Lucie Press / APICS.
- Ng, J. K. C., Ip, W. H., & Lee, T. C. (1998). The development of an enterprise resources planning system using a hierarchical design pyramid. Journal of Intelligent Manufacturing, 9, 385-399.
- Ramaswamy, V. K. (2019). Selected articles on ERP (Enterprise Resources Planning).
- Reider, R., & Heyler, P. B. (2003). Managing cash flow: An operational focus. Wiley.
- Servicio de Impuestos Internos. (s. f.-a). Formulario 29: Declaración de IVA. https://www.sii.cl/destacados/f29/index.html (consultado el 6 de octubre de 2026).
- Servicio de Impuestos Internos. (s. f.-b). Factura electrónica. https://www.sii.cl/destacados/factura_electronica/index.html (consultado el 6 de octubre de 2026).
- Tarigan, Z. J. H., Basana, S. R., & Suprapto, W. (2019). The impact of enterprise resources planning implementation in cross-functional for sharing knowledge and quality information in preparing the financial statements. E3S Web of Conferences, 130, Artículo 01041. https://doi.org/10.1051/e3sconf/201913001041