
Flujo de caja de una pyme: cómo saber hoy si llegás a fin de mes
Para saber hoy si tu pyme llega a fin de mes, armá un flujo de caja semanal: partí del saldo real de hoy, conciliado con el banco, sumá los cobros esperados y restá los pagos comprometidos, semana por semana. Si alguna semana queda por debajo del saldo mínimo que fijaste, sabés cuánto falta y cuándo, con tiempo para actuar.
Última actualización: 6 de octubre de 2026 · Nicolás Guerrero Mauad, área de tecnología de Contadores Córdoba
Contenido de esta página: flujo de caja y ganancia · para qué sirve · control de caja · proyección semanal · saldo mínimo · impuestos y sueldos · ciclo de conversión · escenarios · reportes del ERP · actualización · errores · preguntas frecuentes · cuándo pedir ayuda
¿Qué es el flujo de caja y en qué se diferencia de la ganancia?
El flujo de caja es el registro de cuándo entra y cuándo sale el dinero, y se diferencia de la ganancia en que sigue la fecha real de cada cobro y de cada pago, no la de la venta o la del gasto.
Ganar no garantiza tener plata: en un caso que presentan Reider y Heyler (2003), una ganancia operativa de US$ 2,3 millones, medida por lo devengado, convivió con un déficit de caja de US$ 92.000. Para los mismos autores, la causa inmediata del fracaso de un negocio es no poder pagar sus cuentas, aunque el problema de fondo pueda ser la falta de ganancia. Por qué una venta a plazo, el stock o un equipo separan la ganancia del saldo del banco está en cómo saber si mi negocio gana plata.
Esta guía usa el método directo: estimar los cobros y los pagos por categoría, mirando solo la caja (Reider y Heyler, 2003).
¿Para qué sirve controlar la caja y proyectar el flujo de caja?
Controlar la caja y proyectar el flujo de caja sirve para saber cuánta plata hay hoy, ver con semanas de anticipación si va a faltar y decidir qué hacer mientras todavía hay opciones. El control responde por el presente: un saldo conciliado con el banco, que no depende de lo que alguien recuerda. La proyección responde por el futuro: anticipa faltantes y sobrantes de caja con independencia del resultado contable (Reider y Heyler, 2003).
Con las dos, el dueño puede (criterio práctico):
- Confirmar que llega a los sueldos, los impuestos y los proveedores de la semana antes de emitir los pagos.
- Ver la semana más ajustada con tiempo para adelantar una cobranza, mover un pago o pedir financiamiento antes de necesitarlo.
- Decidir una compra grande, un retiro o una contratación mirando si la caja de las próximas semanas lo soporta.
- Usar un sobrante, por ejemplo para cancelar una deuda, en lugar de dejar la plata quieta.
- Encontrar plata que no aparece: un cobro que no entró, un débito que nadie reconoce o un pago cargado dos veces salen al conciliar.
- Ir al banco con números: cuánto falta, en qué semana y cuándo se devuelve.
Lo que evita es enterarse del faltante el día del vencimiento, cuando quedan pocas salidas. Cuanto más irregular o impredecible es el negocio, más necesaria y más frecuente se vuelve la proyección (Reider y Heyler, 2003); por ejemplo, una empresa con temporada alta o pocos clientes grandes la necesita más que una con ventas parejas. En el día a día, la pregunta «¿llegamos a fin de mes?» se contesta con una planilla al día y no mirando el saldo del banco. Cómo se hace cada parte está en las secciones que siguen.
¿Cómo se hace el control de caja para saber cuánta plata hay hoy?
El control de caja para saber cuánta plata hay hoy se hace en dos pasos: conciliar cada cuenta bancaria con su extracto y contar el efectivo en un arqueo. Ese total, menos los pagos emitidos que el banco no descontó, es el saldo disponible: el punto de partida de la proyección.
- Bajá el extracto de cada cuenta, bancos y billeteras virtuales, hasta hoy.
- Conciliá: cada movimiento del extracto contra el sistema; lo que está en uno y no en el otro se explica o se carga.
- Contá el efectivo y comparalo con el saldo de caja del sistema.
- Restá lo emitido que no se debitó: transferencias programadas y cheques que el proveedor todavía no cobró.
- No sumes lo no acreditado: un depósito pendiente es cobro de la semana en que se acredite.
- Anotá el resultado como saldo inicial, con fecha y responsable.
Ejemplo ilustrativo (números inventados): el saldo de hoy de una distribuidora.
| Concepto | Importe |
|---|---|
| Banco A, según extracto | $ 3.150.000 |
| − Pagos emitidos que el banco todavía no debitó | − $ 420.000 |
| Banco B, según extracto | $ 860.000 |
| Efectivo contado en el arqueo | $ 95.000 |
| Fondo para gastos chicos | $ 30.000 |
| = Saldo disponible hoy | $ 3.715.000 |
Quién hace el arqueo y la conciliación, y cada cuánto, está en control interno en una pyme. Si la conciliación no cierra, la proyección arranca de un número que no existe.
¿Cómo se arma una proyección de caja semanal paso a paso?
La proyección de caja semanal se arma con una planilla que muestra, semana por semana, los cobros previstos y los pagos necesarios, para asegurar que el efectivo alcance para las obligaciones de cada semana (Reider y Heyler, 2003). Un horizonte de 13 semanas es una referencia práctica, no una regla de la bibliografía.
- Saldo inicial: el disponible de hoy, que sale del control de caja.
- Cobros de facturas a plazo: las cuentas por cobrar por vencimiento, corregidas por cómo paga cada cliente: qué parte de lo vendido cobraste, históricamente, en el mes de la venta, en el siguiente y en los que siguen (Reider y Heyler, 2003); esos porcentajes tienen que sumar 100 % (Jury, 2012).
- Cobros de contado y con tarjeta, en la semana en que se acreditan.
- Pagos a proveedores: cuentas por pagar por vencimiento y órdenes de compra que se van a facturar dentro del horizonte.
- Sueldos, impuestos, alquiler, servicios, cuotas y retiros del dueño, cada uno en su semana.
- Saldo final: saldo inicial más cobros menos pagos; es el saldo inicial de la semana siguiente.
- Compará cada saldo final con el saldo mínimo.
Ejemplo ilustrativo (números inventados): las primeras cuatro semanas de la distribuidora, que arranca con los $ 3.715.000 del control de caja.
| Semana 1 | Semana 2 | Semana 3 | Semana 4 | |
|---|---|---|---|---|
| Saldo inicial | $ 3.715.000 | $ 2.865.000 | $ 3.565.000 | $ 2.615.000 |
| + Cobros de facturas a plazo | $ 1.900.000 | $ 2.100.000 | $ 2.300.000 | $ 2.000.000 |
| + Contado y tarjetas acreditadas | $ 700.000 | $ 600.000 | $ 650.000 | $ 700.000 |
| − Proveedores | $ 1.600.000 | $ 2.000.000 | $ 3.100.000 | $ 1.500.000 |
| − Sueldos y cargas | $ 1.400.000 | — | — | — |
| − Impuestos | — | — | $ 800.000 | — |
| − Alquiler, servicios, cuota y retiro | $ 450.000 | — | — | $ 800.000 |
| = Saldo final | $ 2.865.000 | $ 3.565.000 | $ 2.615.000 | $ 3.015.000 |
En esas cuatro semanas entran $ 10.950.000 y salen $ 11.650.000: la caja baja $ 700.000. La semana 3, con los impuestos y la compra más grande del mes, queda apenas $ 115.000 sobre el saldo mínimo de $ 2.500.000, algo que el total mensual no muestra.
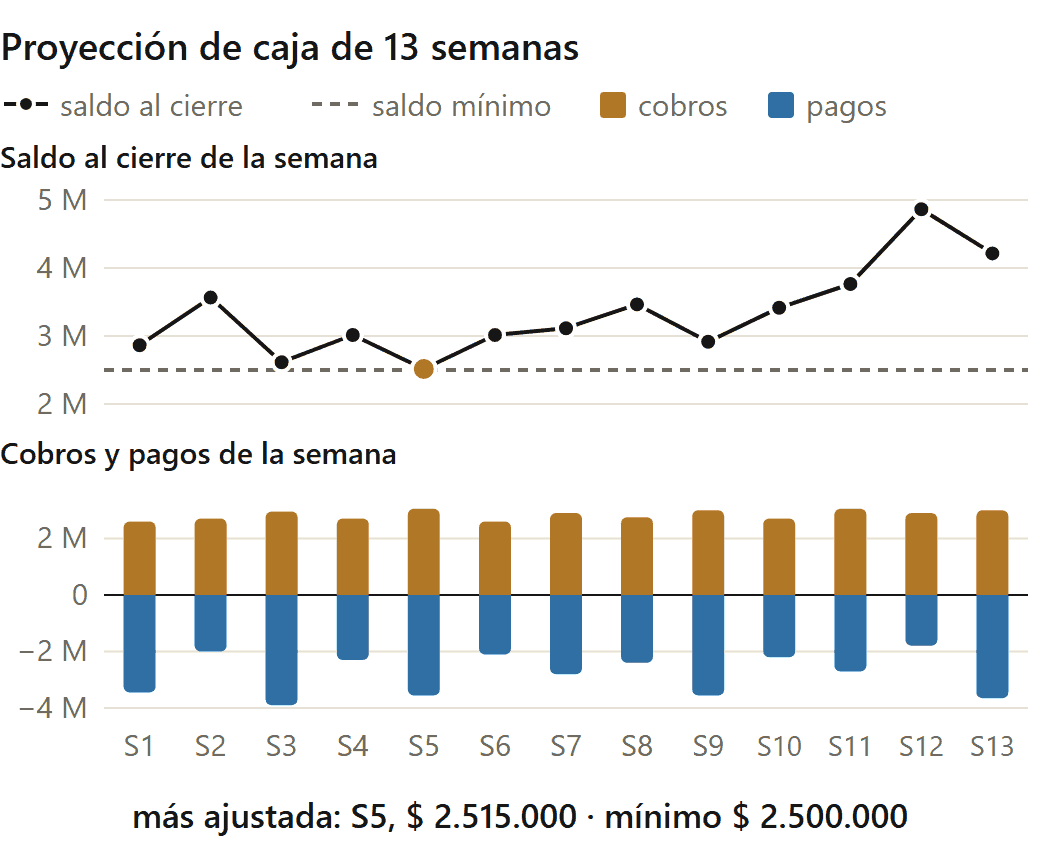
El gráfico muestra las 13 semanas: arriba, el saldo al cierre contra el mínimo (en millones: 2,865 · 3,565 · 2,615 · 3,015 · 2,515 · 3,015 · 3,115 · 3,465 · 2,915 · 3,415 · 3,765 · 4,865 · 4,215); abajo, cobros y pagos. La más ajustada es la semana 5, con sueldos, alquiler y proveedores juntos: $ 2.515.000, apenas $ 15.000 sobre el mínimo. En total entran $ 36.900.000 y salen $ 36.400.000.
¿Qué saldo mínimo de caja conviene tener?
El saldo mínimo de caja que conviene tener se fija como una cantidad de días de salidas promedio más un colchón de seguridad, según cuánto riesgo aceptás (Reider y Heyler, 2003). Aceptar más riesgo permite colchones más chicos a cambio de más potencial de ganancia; la idea es no tener tanto que la plata quede ociosa ni tan poco que peligren los pagos (Reider y Heyler, 2003). La bibliografía consultada no fija cuántos días.
Ejemplo ilustrativo (números inventados): en las 13 semanas la distribuidora paga $ 36.400.000, unos $ 400.000 por día corrido (36.400.000 ÷ 91). Con 5 días de salidas ($ 2.000.000) y un colchón de $ 500.000, el mínimo es de $ 2.500.000. Con 10 días, el mínimo sube a $ 4.500.000 y 12 de las 13 semanas quedan debajo: más tranquilidad exige más plata quieta.
¿Qué impuestos y sueldos hay que sumar al flujo de caja en Argentina y en Chile?
Los impuestos y los sueldos se suman al flujo de caja en la semana de su vencimiento, porque no dependen de lo que cobres. Las fechas salen de las fuentes oficiales:
- Para Argentina: en el buscador de vencimientos de ARCA elegís el impuesto, el rango de fechas y la terminación de tu CUIT (ARCA, s. f.); si estás en Córdoba, sumá el calendario de vencimientos de Rentas Córdoba. El aguinaldo (sueldo anual complementario) se paga sobre el 50 % de la mayor remuneración mensual de cada semestre, y los semestres terminan en junio y en diciembre (Ley 23.041, 1983, art. 1): si tu proyección cruza esos meses, cargalo, y consultá con tu contador las fechas de pago.
- Para Chile: el Formulario 29, la declaración de IVA (Servicio de Impuestos Internos [SII], s. f.-a), se presenta hasta el día 12 del mes siguiente al período; declarando y pagando por internet, y con requisitos como ser facturador electrónico de primera categoría, el plazo llega al día 20. Si vence en feriado, sábado o 31 de diciembre, pasa al primer día hábil siguiente (SII, s. f.-b). Qué impuestos entran en tu F29, consultalo con tu contador.
¿Qué es el ciclo de conversión de caja y cómo cambia la proyección?
El ciclo de conversión de caja son los días de cobranza más los días de inventario menos los días de pago: la brecha entre que pagás lo que comprás y cobrás lo que vendés, y cuanto más larga, más plata pone la empresa de su bolsillo (Reider y Heyler, 2003); cómo se calcula cada término está en cómo saber si mi negocio gana plata.
Ejemplo ilustrativo (números inventados): la distribuidora compra el día 0, paga al proveedor el día 40, vende el día 50 y cobra el día 85, 35 días después de vender. El ciclo es 35 + 50 − 40 = 45 días. Con ventas de $ 400.000 por día, esos 45 días equivalen a unos $ 18.000.000 (45 × 400.000) que financia la caja. Cobrando a 25 días, el ciclo bajaría a 35 y liberaría $ 4.000.000 sin vender más.
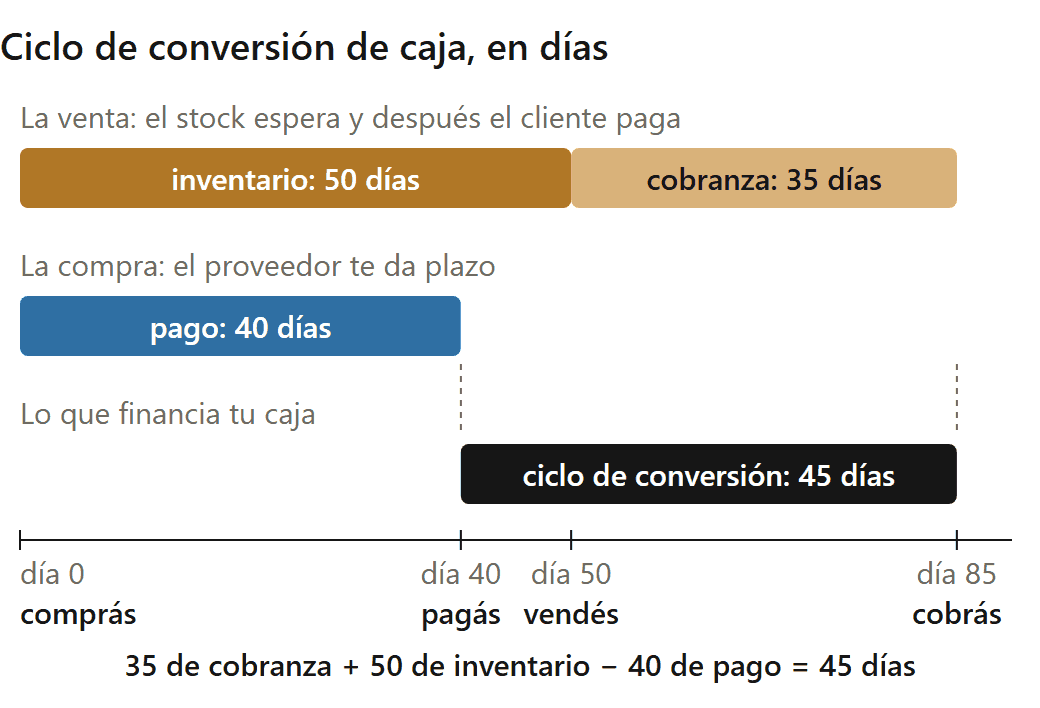
La línea de tiempo muestra el ejemplo: 50 días de inventario y 35 de cobranza arriba, 40 de plazo del proveedor en el medio y, abajo, los 45 días entre el pago y el cobro. En la proyección, el ciclo explica el rezago: con 35 días de cobranza, lo que vendés hoy entra unas cinco semanas después.
¿Qué pasa con la caja si un cliente grande paga tarde?
Si un cliente grande paga tarde, la caja baja por el importe completo de esa factura hasta que entra, y la proyección lo muestra antes de que pase. Por eso conviene correr escenarios: para Jury (2012), proyectar no es predecir, sino preguntarse qué pasa si el futuro se ve de cierta manera; cada proyección es un escenario posible, armado sobre supuestos.
Ejemplo ilustrativo (números inventados): un cliente debe $ 2.400.000 que vencen en la semana 5 y paga en la 8.
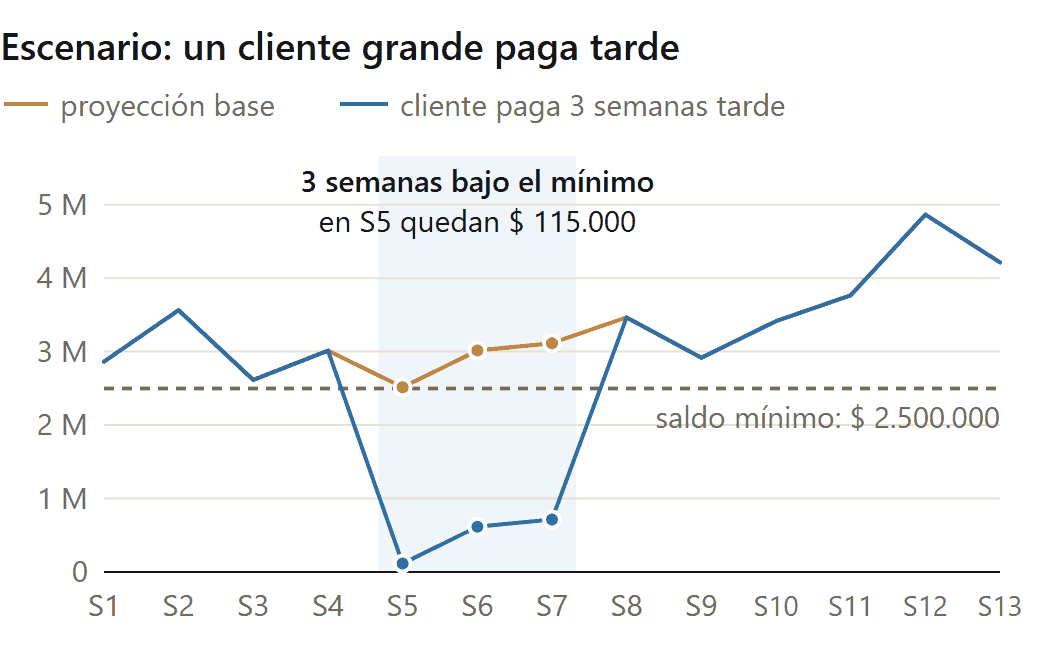
El gráfico compara el saldo al cierre de la proyección base con el del cliente que paga tarde: las semanas 5, 6 y 7 quedan debajo del mínimo, con $ 115.000, $ 615.000 y $ 715.000. En la 8 entra el pago y las líneas vuelven a juntarse.
| Escenario | Qué cambia en la planilla | Semana más ajustada | Semanas bajo el mínimo |
|---|---|---|---|
| Base | Nada | S5, $ 2.515.000 | Ninguna |
| Un cliente grande paga 3 semanas tarde | $ 2.400.000 pasan de S5 a S8 | S5, $ 115.000 | S5 a S7 |
| Las ventas crecen 20 % desde S3 | Compras y contado, +20 % desde S3; cobros a plazo, desde S8 | S5, $ 1.655.000 | S3 a S9 |
En el tercero, vender más deja la caja bajo el mínimo siete semanas, porque la compra se paga antes de cobrar la venta: al crecer, la empresa cobra sobre la actividad anterior, más baja, y gasta para la mayor que espera (Reider y Heyler, 2003).
Para achicar el hueco, Reider y Heyler (2003) describen palancas de cobranza:
- Cobrar antes: facturar en el momento, hacer un seguimiento firme, pedir pago contra entrega o anticipado y cobrar por transferencia.
- Descuento por pronto pago, como 1 % a 10 días con plazo neto de 30: menos saldo por cobrar a cambio del costo del descuento.
- Frenar las entregas a quien paga tarde siempre.
Del lado de los pagos, los mismos autores proponen pagar a los proveedores cuando vence el plazo y no antes, porque ese plazo funciona como un préstamo sin interés, y cubrir los huecos periódicos con una línea de crédito bancaria para sostener el saldo mínimo que marca la proyección (Reider y Heyler, 2003).
¿Qué reportes del ERP alimentan el flujo de caja?
Los reportes del ERP que alimentan el flujo de caja son los que tienen fecha: cuentas por cobrar y por pagar con vencimiento, órdenes de compra y pedidos pendientes, y la conciliación bancaria. En un ERP, el libro mayor junta cuentas a pagar, cuentas a cobrar, sueldos, bienes de uso e inventario para emitir el balance, el estado de resultados, el flujo de caja y el presupuesto (Langenwalter, 2000), sobre una única base de datos que comparten todos los módulos (Yen, Chou y Chang, 2002).
| Reporte del ERP | Qué le da a la proyección | Qué revisar antes |
|---|---|---|
| Cuentas por cobrar por vencimiento y antigüedad | Cobros de facturas a plazo | Vencimientos cargados y cobros imputados |
| Cuentas por pagar por vencimiento | Pagos a proveedores | Facturas de compra cargadas al recibirlas |
| Órdenes de compra y pedidos pendientes | Pagos y cobros que todavía no tienen factura | Órdenes cerradas al recibir |
| Conciliación bancaria | Saldo inicial real | Que esté al día |
El sistema no sabe cuándo va a pagar de verdad cada cliente: eso lo da el historial de cobros. La antigüedad de saldos agrupa lo adeudado por edad para marcar las cuentas atrasadas y activar la cobranza (Berman et al., 2013; Reider y Heyler, 2003); cómo armarla está en mi empresa está desordenada: por dónde empezar. Si viven en planillas separadas, la proyección se arma a mano; qué implica unificarlos está en implementación de ERP para pymes en Argentina y en Chile.
¿Cómo se actualiza el flujo de caja cada semana?
El flujo de caja se actualiza cada semana cerrando la que pasó, comparándola con lo proyectado y agregando una semana al final. Es la proyección rodante, que se compara continuamente con la realidad para entender los riesgos de la caja (Jury, 2012); lo real se compara en el mismo formato y se investigan los desvíos importantes (Reider y Heyler, 2003).
- Cerrá la semana con el saldo real conciliado.
- Compará lo real con lo proyectado, línea por línea, y explicá cada desvío grande.
- Corregí los supuestos, como el del cliente que siempre paga diez días tarde.
- Agregá una semana al final para mantener el horizonte.
- Decidí qué hacer con la semana más ajustada mientras hay tiempo.
Ejemplo ilustrativo (números inventados): el cierre de la semana 1.
| Concepto | Proyectado | Real | Desvío | Causa |
|---|---|---|---|---|
| Cobros | $ 2.600.000 | $ 2.150.000 | − $ 450.000 | Un cliente pagó la mitad |
| Pagos | $ 3.450.000 | $ 3.570.000 | + $ 120.000 | Flete urgente no previsto |
| Saldo final | $ 2.865.000 | $ 2.295.000 | − $ 570.000 |
El saldo real quedó $ 205.000 debajo del mínimo. La semana 2 arranca de $ 2.295.000, y lo que falta de esa factura pasa a la semana en que el cliente se comprometió a pagarlo.
¿Cuáles son los errores más comunes al armar el flujo de caja?
Los errores más comunes al armar el flujo de caja son de método, y varios hacen que la planilla muestre más plata de la que va a haber:
- Arrancar de un saldo sin conciliar.
- Proyectar los cobros por fecha de vencimiento y no por cómo paga cada cliente.
- Contar como disponible un depósito que no se acreditó.
- Mirar el total del mes y no la semana más ajustada.
- Olvidar los pagos sin factura: impuestos, sueldos, aguinaldo, cuotas y retiros.
- No comparar con lo real: la planilla deja de parecerse a la caja.
- Trabajar con un solo escenario.
- Fijar un mínimo de cero, o uno tan alto que la plata queda ociosa.
Preguntas frecuentes
¿Cómo hago el flujo de caja de mi pyme en Chile? Con el mismo método: saldo inicial conciliado con la cartola del banco, cobros según cómo paga cada cliente y pagos con fecha, semana por semana. Sumá el Formulario 29 en su plazo (día 12 o día 20, según el SII) y consultá con tu contador qué cotizaciones van con los sueldos.
¿Qué diferencia hay entre control de caja y flujo de caja? El control de caja dice cuánta plata hay hoy: conciliación de cada cuenta y arqueo del efectivo. El flujo de caja proyecta cuánta va a haber en las próximas semanas, partiendo de ese saldo.
¿Cuántas semanas conviene proyectar? Como referencia práctica, 13: un trimestre con sus sueldos, impuestos y vencimientos grandes; con el mismo criterio práctico, si tu ciclo de conversión es más largo, alargá el horizonte.
¿Se puede llevar el flujo de caja en Excel? Sí, si alguien lo actualiza cada semana con datos confiables. El ERP evita copiar a mano cobros, pagos y bancos; los supuestos siguen siendo tuyos.
¿Cuándo conviene pedir ayuda?
Conviene pedir ayuda cuando la conciliación bancaria no cierra, cuando la proyección exige juntar varias planillas cada semana o cuando la caja real nunca se parece a la proyectada. En Contadores Córdoba, estudio contable y de tecnología, dejamos el ERP de tu pyme configurado para que la caja de hoy salga conciliada con el banco y la de las próximas semanas, de las cuentas por cobrar y por pagar.
- Para Argentina: implementación de ERP para pymes en Córdoba y Argentina.
- Para Chile: implementación de ERP para pymes en Chile, a distancia. La contabilidad en Chile la sumamos próximamente.
Para contarnos tu caso, escribinos por WhatsApp.
Esta información es de carácter general y orientativo; no reemplaza el asesoramiento profesional para tu caso particular.
Páginas relacionadas :
- Implementación de ERP para pymes en Córdoba y Argentina
- Implementación de ERP para pymes en Chile
- Cómo saber si mi negocio gana plata
- Mi empresa está desordenada: por dónde empezar
- Control interno en una pyme
- Contador en Córdoba Capital
Fuentes
- ARCA. (s. f.). Vencimientos [buscador por impuesto, fecha y terminación de CUIT]. https://seti.afip.gob.ar/av/seleccionVencimientos.do (consultado el 6 de octubre de 2026).
- Berman, K., Knight, J., & Case, J. (2013). Financial intelligence: A manager’s guide to knowing what the numbers really mean (ed. rev.). Harvard Business Review Press.
- Dirección General de Rentas de Córdoba. (s. f.). Vencimientos. https://www.rentascordoba.gob.ar/cms/vencimientos/ (consultado el 6 de octubre de 2026).
- Jury, T. (2012). Cash flow analysis and forecasting: The definitive guide to understanding and using published cash flow data. Wiley.
- Langenwalter, G. A. (2000). Enterprise resources planning and beyond: Integrating your entire organization. St. Lucie Press / APICS.
- Ley 23.041 de 1983. Sueldo anual complementario (art. 1). Argentina.gob.ar. https://www.argentina.gob.ar/normativa/nacional/ley-23041-28165/texto (consultado el 6 de octubre de 2026).
- Reider, R., & Heyler, P. B. (2003). Managing cash flow: An operational focus. Wiley.
- Servicio de Impuestos Internos. (s. f.-a). Formulario 29: declaración de IVA. https://www.sii.cl/destacados/f29/index.html (consultado el 6 de octubre de 2026).
- Servicio de Impuestos Internos. (s. f.-b). Plazos para presentar el Formulario 29. https://www.sii.cl/preguntas_frecuentes/impuestos_mensuales/001_130_1060.htm (consultado el 6 de octubre de 2026).
- Yen, D. C., Chou, D. C., & Chang, J. (2002). A synergic analysis for Web-based enterprise resources planning systems. Computer Standards & Interfaces, 24, 337-346.