
Del Excel al sistema: cuándo la planilla de stock deja de servir
Una planilla de stock sirve mientras la carga una sola persona, hay un solo depósito y el saldo sale de fórmulas sobre una hoja de movimientos. Deja de servir cuando varias personas la tocan, las versiones se pisan, nadie sabe quién cambió qué o el stock ya no se cruza con ventas y compras: ahí conviene un sistema.
Última actualización: 6 de octubre de 2026 · Nicolás Guerrero Mauad, área de tecnología de Contadores Córdoba
Contenido de esta página: cómo armar la planilla · errores típicos · señales de que dejó de servir · cómo probarla · qué cambia con un sistema · cómo pasar sin perder datos · cuándo todavía alcanza · preguntas frecuentes · cuándo pedir ayuda
¿Cómo se arma una planilla de stock que funcione?
Una planilla de stock que funcione se arma con tres hojas: un maestro de artículos, una hoja de movimientos y una hoja de saldos que se calcula con fórmulas y nunca se tipea. Es la lógica del registro perpetuo, el sistema de control en el que los registros de inventario están siempre al día (Krajewski, Malhotra y Ritzman, 2018). En Chile se habla de planilla de inventario o inventario en Excel. Qué movimientos cambian el stock, cómo se cuenta y cuándo reponer está en cómo controlar el inventario; acá el foco es la herramienta.
| Hoja | Qué guarda | Columnas mínimas | Regla |
|---|---|---|---|
| Maestro de artículos | Una fila por artículo | Código, descripción, unidad de stock, unidad de compra y conversión, costo, activo o inactivo | El código es único y no se reutiliza |
| Movimientos | Una fila por entrada o salida | Fecha, código, tipo, cantidad, depósito, comprobante, quién cargó | No se borran filas: un error se corrige con otro movimiento |
| Saldos | Una fila por artículo (y por depósito) | Código, saldo inicial, entradas, salidas, saldo | Todo es fórmula sobre los movimientos |
Las buenas prácticas para planillas financieras sirven igual acá: convenciones para que la planilla sea transparente y resistente a errores, con un diseño claro y controles que tienen que cuadrar (Jury, 2012). Cuatro pesan en stock:
- Ningún dato dentro de una fórmula. Todo valor va en una zona de supuestos y la fórmula apunta a esa celda (Jury, 2012): las unidades por caja van en el maestro, no como un «×12» escondido.
- Fórmulas simples. Un cálculo largo se parte en pasos visibles, para encontrar los errores más fácil (Jury, 2012).
- Listas desplegables y validación. Restringir lo que se puede escribir en una celda controla los datos que entran (Swan, 2015): el código y el tipo de movimiento se eligen de una lista.
- Un control que tiene que cuadrar. Elementos que se verifican solos, de modo que cualquier diferencia avise de un error (Jury, 2012).
Ejemplo ilustrativo (números inventados): movimientos de octubre del artículo A-001, caja de guantes de nitrilo.
| Fecha | Tipo de movimiento | Cantidad | Comprobante | Saldo acumulado (fórmula) |
|---|---|---|---|---|
| 1/10 | Saldo inicial (conteo) | 40 | Planilla de conteo | 40 |
| 3/10 | Compra | +60 | Remito del proveedor | 100 |
| 5/10 | Venta | −25 | Factura | 75 |
| 8/10 | Venta | −18 | Factura | 57 |
| 9/10 | Devolución de cliente | +3 | Nota de crédito | 60 |
| 12/10 | Rotura | −2 | Parte interno | 58 |
El saldo, 58, es 40 + 63 de entradas − 45 de salidas. El control trabaja sobre el total: si el saldo inicial de todos los artículos sumaba 4.200 unidades, entraron 3.150 y salieron 2.980, la hoja de saldos tiene que sumar 4.370. Si suma 4.410, alguien tipeó un saldo o borró un movimiento: hay 40 unidades sin comprobante.
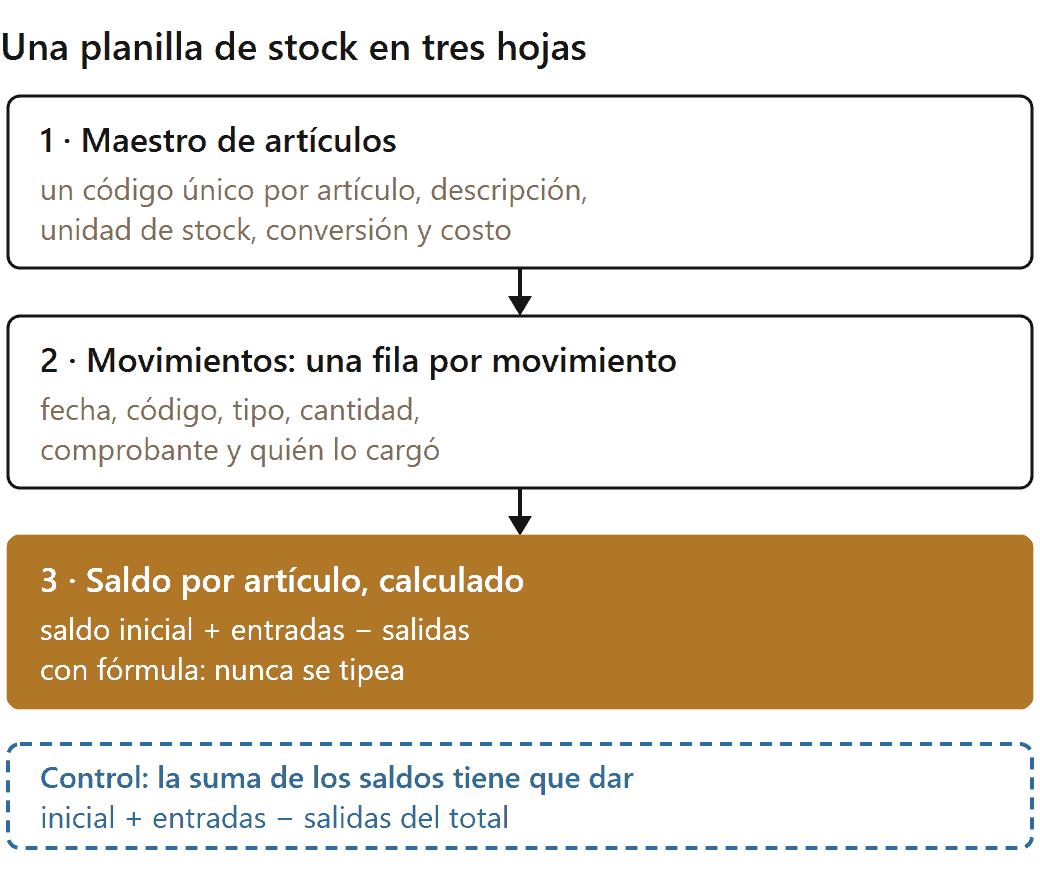
El diagrama muestra cómo fluye el dato: el maestro define los artículos y su unidad, los movimientos registran cada entrada y salida con su comprobante y el saldo sale de sumarlos. Al pie, el control que avisa si algo no cuadra.
¿Qué errores típicos tiene una planilla de stock y cómo se frenan?
Los errores típicos de una planilla de stock son los de cualquier hoja de cálculo hecha por quien la usa. La bibliografía lo llama riesgo de planilla: el riesgo de un error importante que nace de planillas hechas por los propios usuarios, y motiva la práctica de auditar modelos (Swan, 2015; Jury, 2012).
Swan (2015) clasifica los errores de planilla en nueve tipos: de referencia, de carga, de omisión, de comisión, de alteración, de cálculo, de tiempo, de competencia y de dominio. La tabla lleva los siete primeros a una planilla de stock, con ejemplos ilustrativos:
| Tipo de error (Swan, 2015) | Cómo puede verse en una planilla de stock (ejemplo propio) | Qué lo frena |
|---|---|---|
| De referencia | La fórmula del saldo suma la fila del artículo de al lado | Fórmulas iguales en toda la columna y control de cuadre |
| De carga | Se tipea 120 en lugar de 12, se carga dos veces la misma venta o en cajas lo que el maestro espera en unidades | Listas desplegables, validación de cantidades, unidad en el maestro y búsqueda de comprobantes repetidos |
| De omisión | La planilla no prevé un caso, como roturas o devoluciones, y quedan sin cargar | Un tipo de movimiento para cada caso y comprobante en cada fila |
| De comisión | Se agrega una columna o un cálculo que nadie pidió y cambia el saldo | Cada cambio se pide y se anota; solo el dueño toca la estructura |
| De alteración | Alguien corrige un error y no avisa: el saldo cambia sin que nadie sepa por qué | Cambios anotados en una hoja de control; los ajustes van como movimiento |
| De cálculo | Una fórmula larga, con varios pasos juntos, da un saldo que nadie sabe explicar | Fórmulas simples, en pasos visibles |
| De tiempo | Un cálculo de plazos mal armado: la cobertura mezcla semanas y meses | Una sola unidad de tiempo, escrita en el encabezado |
La carga atrasada (ventas del sábado cargadas el martes) no figura en la lista de Swan, pero también descuadra: se frena cargando cada día, con la fecha del comprobante.
Los otros dos no se arreglan con una regla en una celda: el de competencia aparece en planillas sobrecomplicadas, que reflejan un razonamiento confuso de quien las arma, y el de dominio es no conocer el oficio (finanzas, contabilidad, gestión u operaciones), el tipo menos común (Swan, 2015). Para esos casos sirve una revisión formal, con hojas de auditoría y revisión por otra persona (Swan, 2015); en una pyme, lo práctico es que otra persona revise la planilla antes de confiar en ella.
¿Cuáles son las señales de que la planilla de stock dejó de servir?
Las señales de que la planilla de stock dejó de servir aparecen cuando la herramienta ya no acompaña la forma de trabajar, aunque esté bien armada. Es el riesgo de que planillas de las que depende el negocio las arme gente sin la formación ni los controles necesarios, y de que se multipliquen sin control (Swan, 2015). En stock se ve así:
- Varias personas cargan o corrigen la misma planilla, cada una con su criterio.
- Hay más de un depósito (bodega, en Chile) o un local, y cada saldo se lleva en pestañas o archivos aparte.
- Circulan versiones que se pisan, como «stock_final_v3_bueno.xlsx», y nadie sabe cuál vale.
- Hay fórmulas rotas o saldos tipeados a mano, y el control de cuadre no cuadra o no existe.
- No queda registro de quién cambió qué ni cuándo, y una diferencia no se puede rastrear.
- El stock no se cruza con ventas y compras: se factura por un lado y el stock se carga aparte, a mano.
- Solo una persona entiende la planilla, cuando lo deseable es que otro usuario la entienda por su diseño, sus rótulos y su documentación, sin que se la explique quien la armó (Jury, 2012).
- Para saber cuánto hay, alguien va a mirar al depósito, porque nadie confía en el número.
La sexta señal es la más cara: cada sector con su planilla es un silo de datos, información fragmentada en sistemas, herramientas o áreas desconectadas, que impide ver un proceso completo de una sola mirada (Rashedi, 2023).
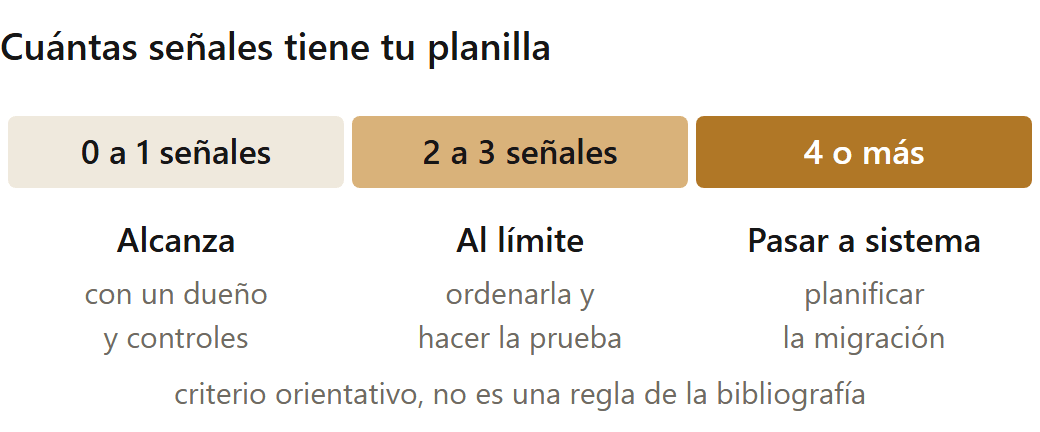
La escala es una forma práctica de leer la lista, no una regla de la bibliografía. Con ninguna o una señal, la planilla alcanza si tiene un dueño y controles. Con dos o tres está al límite: conviene ordenarla y hacer la prueba que sigue. Con cuatro o más, el problema es un proceso que la planilla no puede sostener: toca planificar el paso a un sistema.
¿Cómo se prueba si la planilla de stock todavía es confiable?
Para probar si la planilla de stock todavía es confiable alcanzan dos pruebas cortas: contar una muestra de artículos y compararla con la planilla, y cruzar el mes con lo comprado y lo facturado. La primera mide la exactitud del registro; la segunda, si la planilla recibe todos los movimientos.
La exactitud se mide por artículo (conteo menos registro, sobre el conteo) y se resume como la proporción de artículos que cumplen la meta (Ross, 2015). La bibliografía consultada no fija qué exactitud es aceptable: la meta la pone cada negocio.
- Elegí la muestra: los artículos de más valor y otros tantos al azar, de todos los depósitos.
- Contá a ciegas, sin mirar la planilla y sin movimientos pendientes de carga.
- Compará artículo por artículo y anotá cuántos coinciden.
- Cruzá el mes: unidades facturadas contra salidas por venta, y unidades compradas contra entradas por compra.
- Repetí la prueba al mes siguiente para ver si mejora.
Ejemplo ilustrativo (números inventados): se cuentan 20 artículos y 13 coinciden, una exactitud de 13 sobre 20, el 65 %. En el mes se facturaron 1.240 unidades y la planilla descontó 1.180: 60 unidades vendidas no salieron del stock, el 4,8 % de lo facturado. Las compras coinciden. El diagnóstico apunta primero a un proceso: alguien no carga todas las ventas. Si corregido eso la exactitud no mejora, el problema es la planilla. De dónde salen las diferencias que se repiten está en diferencias de inventario y quiebres de stock.
¿Qué cambia al pasar a un sistema de control de stock?
Al pasar a un sistema de control de stock cambia dónde nace el dato: el movimiento ya no se tipea en una hoja aparte, sale del comprobante que lo origina y queda en una base que comparten todas las áreas. El núcleo de un ERP es una base única y compartida a la que cada área accede directamente, lo que elimina los silos internos de información (Zheng, Yen y Tarn, 2000); como todos los módulos usan esa base, los datos no se duplican ni se contradicen (Yen, Chou y Chang, 2002).
En la práctica, el módulo de compras registra proveedores, órdenes de compra y recepciones, y pasa cada recepción a cuentas a pagar y a inventario; el de inventario mantiene datos exactos de cantidad, ubicación y valor de cada artículo (Ng, Ip y Lee, 1998). Un sistema de gestión de inventario más acotado cumple la misma función si recibe los movimientos de la facturación y las compras.
| Aspecto | Planilla de stock | Sistema de stock |
|---|---|---|
| Origen del movimiento | Alguien lo tipea después | Sale de la factura, el remito o la recepción |
| Personas cargando | Todas sobre el mismo archivo | Cada una con su usuario y los permisos de su función |
| Quién cambió qué | No queda registro, o queda incompleto | Cada movimiento queda con usuario, fecha y comprobante |
| Varios depósitos | Pestañas o archivos aparte | Saldo por depósito y transferencias entre depósitos |
| Reposición | Fórmulas propias, si existen | Punto de reposición por artículo, sobre la posición de inventario |
| Valor del stock | Costo cargado a mano | Costo según el método configurado, conectado con la contabilidad |
Un sistema ayuda solo si el stock se carga ahí: si parte de las ventas se factura por fuera del sistema, el stock vuelve a no cuadrar.
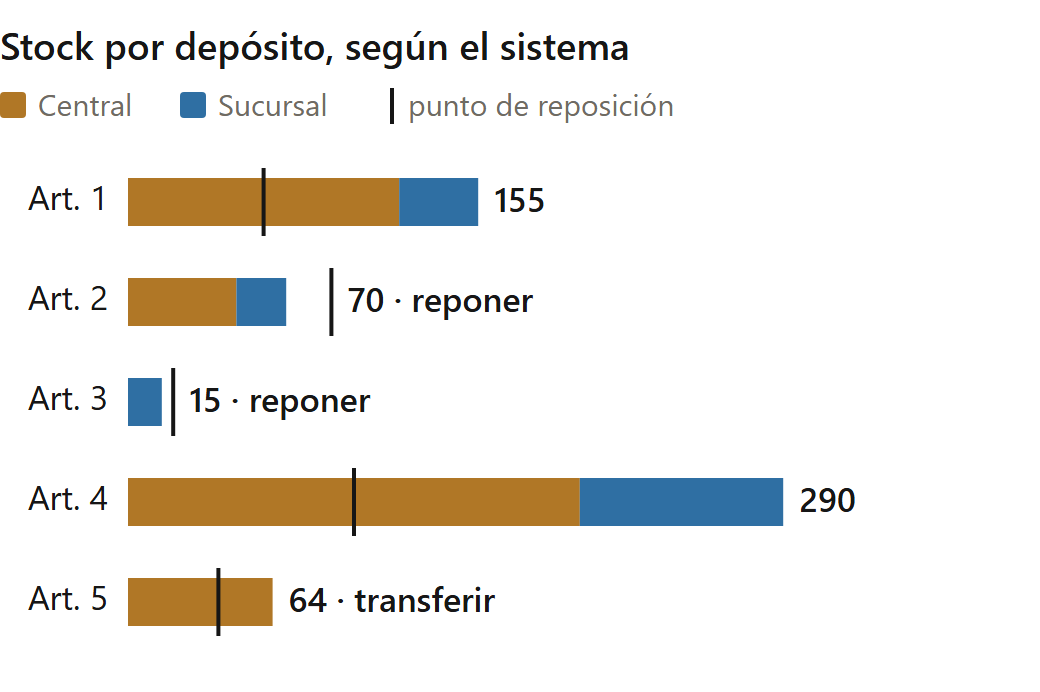
El gráfico es un reporte que un sistema da sin armar nada: stock de cada artículo en el central y en la sucursal, total y punto de reposición. Los Art. 2 y 3 están debajo de su punto (70 contra 90 y 15 contra 20) y hay que reponer, si no hay pedidos en camino. El Art. 5 tiene 64, arriba de su punto de 40, pero todo en el central: hay que transferir, no comprar. En total hay 594 unidades, 432 en el central y 162 en la sucursal.
Cómo se elige y se pone en marcha el sistema está en implementación de ERP para pymes en Argentina y en implementación de ERP en Chile.
¿Cómo se pasa de la planilla de stock al sistema sin perder datos?
Para pasar de la planilla de stock al sistema sin perder datos se limpia el maestro de artículos, se cuenta todo el stock a una fecha de corte y se carga ese conteo como saldo inicial. De la planilla se rescatan artículos, unidades y costos; el saldo sale del conteo. El método para limpiar maestros y codificar artículos está en cómo cambiar de sistema sin perder la contabilidad. Desde una planilla, los pasos son:
- Fijá la fecha de corte en un día de poco movimiento.
- Limpiá el maestro: un código por artículo, sin duplicados, y los inactivos marcados.
- Definí unidades y conversiones: en qué unidad se cuenta cada artículo y cuántas trae la caja o el bulto de compra.
- Contá todo a la fecha de corte. El inventario físico completo cuenta todos los saldos y a menudo obliga a cerrar las instalaciones (Ross, 2015): conviene hacerlo fuera de horario.
- Cargá el conteo como saldo inicial por depósito, con el costo que indique el contador.
- Desde el día siguiente, todo entra por el sistema; a las pocas semanas, un conteo de control con una muestra.
Ejemplo ilustrativo (números inventados): la planilla tiene 1.240 filas de artículos. Al limpiarla aparecen 96 artículos cargados dos veces con códigos distintos y 54 sin movimiento en 12 meses y en cero: quedan 1.090 para cargar (1.240 − 96 − 54). Otros 38 tienen la unidad mezclada: un «30» puede ser 30 unidades o 30 cajas de 12, es decir, 360 unidades. Esos se resuelven en el conteo, mirando el estante.
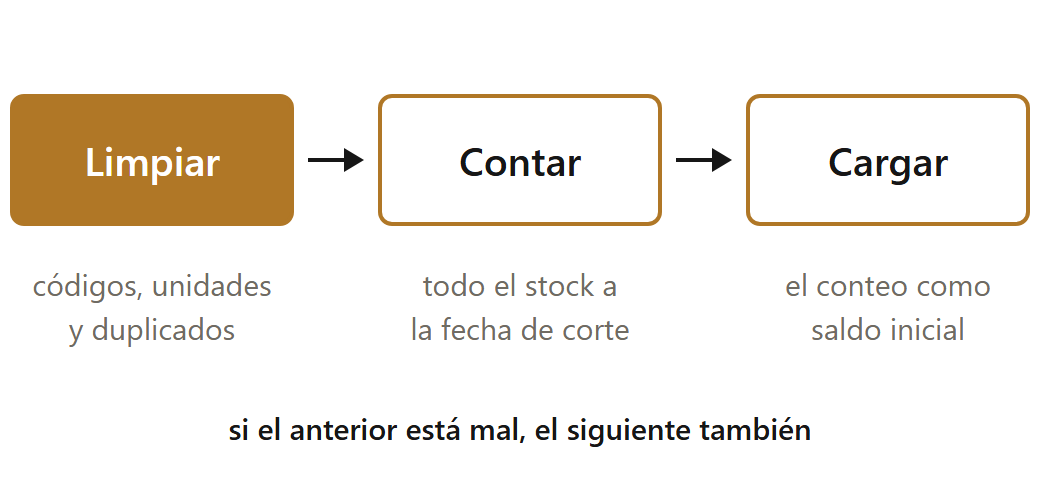
El diagrama resume la secuencia: limpiar, contar y recién entonces cargar. Un artículo duplicado reparte su conteo entre dos códigos; con una unidad mal definida, el saldo inicial nace equivocado. Con qué costo se valoriza el stock inicial lo define el contador; las etapas de una puesta en marcha están en implementación de un ERP paso a paso.
¿Cuándo todavía alcanza con la planilla de stock?
Todavía alcanza con la planilla de stock cuando la carga una sola persona, hay un solo depósito, cada movimiento se carga el mismo día y la prueba de conteo da bien.
Si el problema es que varias personas la tocan sin reglas, el primer remedio puede ser de disciplina y no de sistema: un dueño designado que administra y modifica la planilla, la documenta, guarda versiones y prueba cada cambio antes de liberarlo (Jury, 2012). Cada versión se guarda con un nombre nuevo, numerado o con fecha, para volver a la anterior si un cambio rompe algo (Jury, 2012). Mientras siga la planilla:
- Un dueño, y nadie más toca fórmulas ni estructura.
- Hoja de saldos protegida y control de cuadre a la vista.
- Carga diaria, con el comprobante en cada fila.
- Prueba de conteo una vez por mes y, cada tanto, un repaso de las ocho señales.
Preguntas frecuentes
¿Necesito un ERP o me alcanza con Excel para el stock? Te alcanza con Excel mientras la planilla tenga una sola persona a cargo, un solo depósito y una prueba de conteo que dé bien. Con varias personas cargando, varios depósitos o un stock que no se cruza con ventas y compras, conviene un sistema: un ERP o un sistema de inventario conectado con la facturación.
¿Me alcanza con planillas para mi pyme en Chile? El criterio es el mismo en Chile y en Argentina: cuántas personas cargan, cuántas bodegas hay y si el inventario se cruza con ventas y compras. Qué documentos tributarios tiene que emitir o recibir el sistema en tu caso, consultalo con tu contador.
¿Una planilla compartida en línea resuelve el problema? Resuelve las copias por correo, pero no hace que cada movimiento salga de un comprobante ni cruza el stock con ventas y compras.
¿Cuántos artículos o movimientos aguanta una planilla de stock? La bibliografía consultada no fija un número. Más que las filas, conviene mirar las ocho señales de esta página.
¿Cuándo conviene pedir ayuda?
Conviene pedir ayuda cuando la planilla tiene cuatro o más señales, cuando la prueba de conteo da mal dos meses seguidos o cuando nadie tiene tiempo para limpiar el maestro y organizar el conteo de arranque. En Contadores Córdoba, estudio contable y de tecnología, pasamos el stock de la planilla al sistema que convenga, Odoo u otro: maestro, conteo, saldo inicial, permisos y reportes, para que el stock quede cuadrado y valorizado. Trabajamos en Argentina y en Chile; la contabilidad en Chile la sumamos próximamente.
- Implementación de ERP para pymes en Córdoba y Argentina
- Implementación de ERP para pymes en Chile
- Escribinos por WhatsApp
Esta información es de carácter general y orientativo; no reemplaza el asesoramiento profesional para tu caso particular.
Páginas relacionadas :
- No sé cuánto stock tengo: cómo controlar el inventario de un negocio
- Diferencias de inventario y quiebres de stock
- Cómo cambiar de sistema sin perder la contabilidad
- Implementación de un ERP paso a paso
- Contador en Córdoba Capital
Fuentes
- Jury, T. (2012). Cash flow analysis and forecasting: The definitive guide to understanding and using published cash flow data. Wiley.
- Krajewski, L. J., Malhotra, M. K., & Ritzman, L. P. (2018). Operations management: Processes and supply chains (12.ª ed.). Pearson.
- Ng, J. K. C., Ip, W. H., & Lee, T. C. (1998). The development of an enterprise resources planning system using a hierarchical design pyramid. Journal of Intelligent Manufacturing, 9(5), 385-399. https://doi.org/10.1023/A:1026409806874
- Rashedi, J. (2023). The data-driven organization: Using data for the success of your company. Springer.
- Ross, D. F. (2015). Distribution planning and control: Managing in the era of supply chain management (3.ª ed.). Springer.
- Swan, J. (2015). Practical financial modelling: The development and audit of cash flow models (3.ª ed.). Elsevier.
- Yen, D. C., Chou, D. C., & Chang, J. (2002). A synergic analysis for Web-based enterprise resources planning systems. Computer Standards & Interfaces, 24, 337-346.
- Zheng, S., Yen, D. C., & Tarn, J. M. (2000). The new spectrum of the cross-enterprise solution: The integration of supply chain management and enterprise resources planning systems. Journal of Computer Information Systems, 41(1), 84-93.