
Diferencias de inventario y quiebres de stock: de dónde salen y cómo cortarlos
Las diferencias de inventario salen de movimientos mal cargados o sin cargar: recepciones sin control, unidades mal convertidas, códigos duplicados, mermas sin parte y robo. Los quiebres de stock salen de pronósticos y puntos de reposición desactualizados, proveedores que demoran y stock que figura en el sistema y no existe. Se cortan cerrando cada causa con un control del ERP.
Última actualización: 6 de octubre de 2026 · Nicolás Guerrero Mauad, área de tecnología de Contadores Córdoba
Contenido de esta página: qué es cada problema · causas de las diferencias · cómo investigarlas · reporte por causa · medir un quiebre · su costo · sus causas · stock fantasma · controles del ERP · errores · cuándo pedir ayuda
¿Qué es una diferencia de inventario y qué es un quiebre de stock?
Una diferencia de inventario es la distancia entre el stock que anota el sistema y el que hay en el depósito; la bibliografía la llama inexactitud del registro y menciona entre sus causas el robo y las fallas del software (Pochiraju y Seshadri, 2019). Un quiebre de stock es un pedido que no se puede atender y termina en venta perdida (Berman, Knight y Case, 2013; Krajewski, Malhotra y Ritzman, 2018). Si el depósito tiene menos que el sistema hay un faltante; si tiene más, un sobrante.
La diferencia es un problema de registro y el quiebre, de abastecimiento. El stock de seguridad protege contra la incertidumbre de la demanda, del plazo y del abastecimiento (Krajewski et al., 2018), no contra un saldo mal anotado. Pero se tocan: si el sistema muestra más de lo que hay, la reposición llega tarde.
Cómo llevar el registro al día, contar con conteo cíclico y medir la exactitud está en cómo controlar el inventario (Krajewski et al., 2018; Ross, 2015). Esta página empieza cuando la diferencia ya apareció.
¿De dónde salen las diferencias de inventario?
Las diferencias de inventario salen de movimientos físicos que no llegaron al sistema o llegaron con otra cantidad, otro artículo u otra fecha. Su control se apoya en personas formadas y responsables, puestos de registro equipados y comprobantes a tiempo, que mantienen sincronizado el inventario físico con el registrado (Ross, 2015).
| Causa | Qué pasa | Cómo se ve en el reporte |
|---|---|---|
| Error de registro | Se tipea 1 por 10 o se elige el artículo de al lado | Faltante en uno y sobrante en el vecino |
| Recepción sin control | Se carga la factura sin contar lo que llegó | Faltantes después de una compra, en el mismo proveedor |
| Unidad mal convertida | Se compra por caja, se vende por unidad y el factor falta | Diferencias de una caja o de un múltiplo (12, 24…) |
| Código duplicado | Se compra con un código y se vende con otro | Sobrante en un código y faltante parecido en el otro |
| Mermas, roturas y vencimientos sin parte | Lo roto o vencido se tira sin comprobante | Faltantes chicos y repetidos en frágiles o perecederos |
| Devoluciones mal cargadas | La del cliente vuelve al estante sin reingreso; la del proveedor sale sin descontarse | Sobrante en el primer caso, faltante en el segundo |
| Transferencias mal cargadas | Se carga la salida y no la llegada | Faltante en un depósito y sobrante igual en el otro |
| Robo externo o interno | Mercadería que sale sin comprobante | Faltantes recurrentes sin explicación en artículos chicos y caros |
| Tiempos de carga | La venta o la recepción se carga días después | Diferencias que desaparecen solas |
La tercera columna es la más útil: un −24 puede ser un robo o una caja mal cargada, y el tamaño, el momento y la pareja con signo contrario acortan la investigación. El robo interno depende sobre todo de quién puede recibir, vender y ajustar en el sistema; ese diseño se trata en control interno en una pyme.
¿Cómo se investiga una diferencia de inventario paso a paso?
Una diferencia de inventario se investiga paso a paso de la causa más barata de descartar a la más cara: primero el conteo, después el corte de carga, después los datos del artículo y al final las mermas y el robo. Es un análisis de causa raíz: preguntar «¿por qué?» varias veces para separar el síntoma de la causa (Christopher, 2022), con las causas posibles ordenadas por ramas, como en un diagrama de causa y efecto (Krajewski et al., 2018).
- Recontá con otra persona. Si da otro número, se corrige el conteo, no el stock.
- Revisá el corte: movimientos del día sin cargar o cargados después de sacar la lista.
- Buscá en otras ubicaciones y depósitos.
- Buscá el artículo gemelo: otro código, otra presentación o un nombre parecido, con la diferencia inversa.
- Mirá el tamaño: si es una caja o un múltiplo del factor, revisá la conversión de unidades.
- Recorré el historial del artículo desde el último conteo bueno, comparando cada recepción con el remito y la factura.
- Buscá los partes que faltan: roturas, vencimientos, consumo interno o muestras sin comprobante.
- Si nada lo explica, registralo como faltante sin explicar, ajustá con autorización y seguí su frecuencia por artículo, depósito y turno: lo que se repite sin causa es la señal de robo.
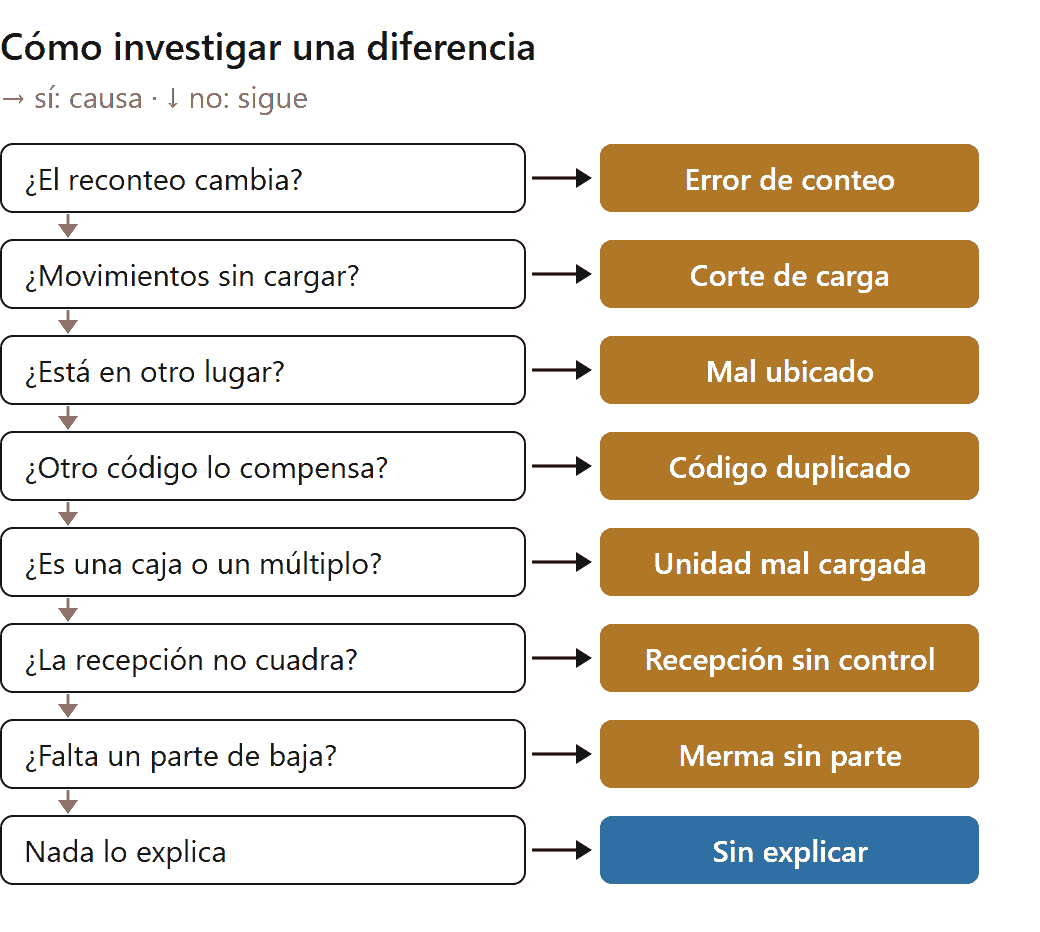
El árbol sigue el orden de la lista: el «sí» lleva a la causa y el «no», a la pregunta siguiente. Qué mirar en el sistema:
| Pregunta | Dónde mirar en el ERP | Qué buscar |
|---|---|---|
| ¿Quedó algo sin cargar? | Movimientos del día, con hora | Comprobantes posteriores al conteo |
| ¿Hay otro código igual? | Búsqueda por descripción, código de barras o del proveedor | Dos códigos activos para un producto |
| ¿La unidad está bien? | Ficha del artículo | Factor vacío, en 1 o distinto del envase |
| ¿La recepción coincide? | Orden de compra, remito y factura | Cantidades distintas entre los tres |
| ¿Quién lo cargó? | Usuario y fecha de cada movimiento | Ajustes repetidos de una persona |
Ejemplo ilustrativo (números inventados): un artículo figura con 148 unidades y el conteo da 124: −24, un −19,4 % con la fórmula de exactitud por artículo, conteo menos registro sobre conteo (Ross, 2015). El reconteo confirma 124 y no hay movimientos pendientes. La diferencia es justo una caja de 24. El historial muestra una recepción de 6 cajas (144 unidades) y el remito firmado dice 5 (120): se cargó copiando la factura. El ajuste corrige el número; la causa se corta reclamando la caja y cargando las recepciones con lo contado.
¿Cómo se arma un reporte de diferencias por causa?
Un reporte de diferencias por causa se arma anotando la causa de cada diferencia investigada y contándolas por período. Ordenadas de mayor a menor, como en un diagrama de Pareto, muestran las pocas causas que concentran el problema (Krajewski et al., 2018).
- Cargá en el sistema una lista cerrada de causas como motivo obligatorio del ajuste.
- En cada ajuste, elegí la causa encontrada o «sin explicar».
- Cada mes, agrupá los ajustes por motivo, en casos y en valor a costo.
- Atacá las dos o tres primeras con un control del sistema.
- Repetí el mes siguiente: si el control funcionó, esa causa baja.
Ejemplo ilustrativo (números inventados): en tres meses se investigaron 120 diferencias: recepción sin control, 34 (28 %); unidad mal convertida, 22 (18 %); código duplicado, 18 (15 %); merma o rotura sin parte, 16 (13 %); carga fuera de tiempo, 12 (10 %); transferencia o devolución mal cargada, 10 (8 %), y sin explicar, 8 (7 %).
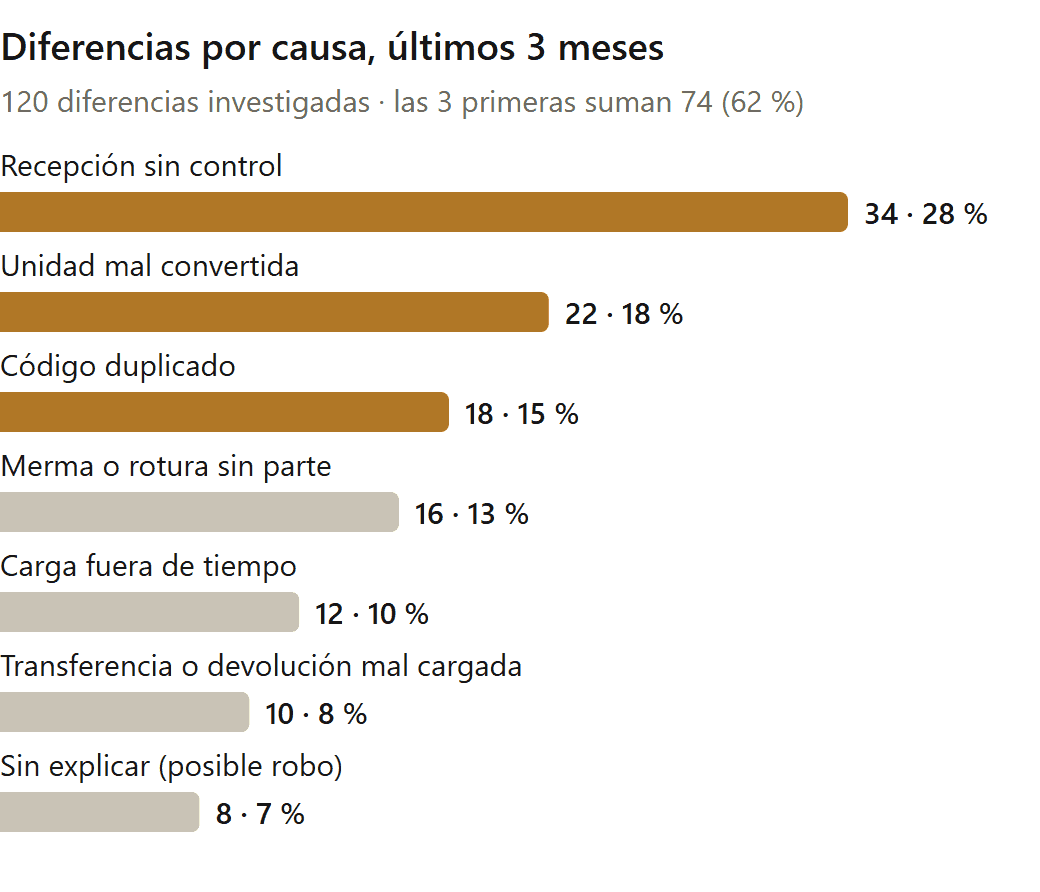
El gráfico ordena las siete causas: las tres primeras, en dorado, suman 74 de 120 (62 %) y son de datos y de proceso. Lo que podría ser robo es la última barra, con 8 casos. Ordená también por valor: pocos casos en artículos de clase A pueden pesar más que muchos en artículos baratos.
¿Cómo se mide un quiebre de stock?
Un quiebre de stock se mide con tres números: cuántos días faltó cada artículo, qué nivel de servicio se logró y qué parte de lo pedido se entregó desde el stock. El nivel de servicio es la probabilidad buscada de no quedarse sin stock entre que se pide y se recibe (un ciclo de pedido) (Krajewski et al., 2018), o el porcentaje de la demanda que se quiere atender desde el stock (Ross, 2015; Stadtler y Kilger, 2008). La tasa de cumplimiento es la proporción de la cantidad pedida que se entrega con el stock disponible, un componente del nivel de servicio al cliente (Christopher, 2022; Ross, 2015).
| Indicador | Cómo se calcula | Ejemplo ilustrativo (números inventados) |
|---|---|---|
| Frecuencia de quiebre | Días sin stock ÷ días del período | 6 ÷ 30 = 20 % |
| Nivel de servicio logrado | Ciclos de pedido sin faltante ÷ ciclos totales | 10 ÷ 12 = 83,3 % |
| Cumplimiento por unidades | Unidades entregadas desde el stock ÷ unidades pedidas | 1.150 ÷ 1.250 = 92 % |
| Pedidos completos | Pedidos entregados completos ÷ pedidos totales | 170 ÷ 200 = 85 % |
Los dos últimos dicen cosas distintas: se entregó el 92 % de las unidades, pero 30 de 200 clientes (15 %) recibieron el pedido incompleto. El cliente de mostrador que no encuentra se va sin dejar rastro: cargá la venta perdida (artículo y cantidad) aunque no se facture.
¿Cuánto cuesta un quiebre de stock?
Un quiebre de stock cuesta, como mínimo, el margen de la venta que no se hizo, y puede costar el cliente. Un estudio que cita Christopher (2022) encontró que, en un día típico, quien compra en un supermercado promedio se topa con faltantes en el 8 % de los artículos de las categorías estudiadas; ante un faltante, más de una cuarta parte de los compradores compró otra marca y el 31 % dijo que compraría ese producto en otro lado. Es un dato de supermercados, no de pymes argentinas o chilenas, y el 31 % es una intención declarada, no una conducta medida, pero muestra que parte de la pérdida no se ve en el mes.
Ejemplo ilustrativo (números inventados): un artículo vende 30 unidades por semana con $ 2.500 de margen bruto por unidad. Si falta dos semanas y nadie espera, se pierden 60 ventas y $ 150.000 de margen; si todos esperan, solo se demora la venta. El costo de tener stock de más está en cómo controlar el inventario.
¿Por qué se producen los quiebres de stock?
Los quiebres de stock se producen cuando lo que queda no alcanza para cubrir la venta hasta que llega la reposición. Las causas habituales son cinco:
- Pronóstico con sesgo. Todo pronóstico tiene error, y el error crece más que proporcionalmente cuanto más lejos se pronostica (Christopher, 2022): un proveedor que tarda 60 días obliga a mirar más lejos que uno que tarda 7. El sesgo es pronosticar siempre de más o siempre de menos (Ross, 2015); si es de menos, el quiebre se repite en los mismos artículos.
- Punto de reposición desactualizado. El error típico es no recalcularlo cuando cambian la venta o el plazo.
- Demora del proveedor. Medí el plazo real (orden de compra contra recepción) y cubrí su variación con stock de seguridad.
- Pedidos en lotes grandes. Pedir en lotes al tocar el punto de reposición convierte una venta pareja en demanda a golpes para los eslabones anteriores (Christopher, 2022). En un piloto de planificación colaborativa con un solo producto (Listerine, de Warner-Lambert), Walmart y el fabricante calcularon por separado la demanda esperada a seis meses y conciliaron las diferencias: los quiebres de Walmart bajaron del 15 % al 2 % (Krajewski et al., 2018). En una pyme, lo aplicable es compartir con el proveedor principal la venta prevista de los artículos críticos.
- Stock fantasma: la sección siguiente.
El inventario, además, esconde problemas como los pronósticos errados y los proveedores poco confiables, que aparecen cuando el stock baja (Christopher, 2022): si bajás el stock y aparecen quiebres, muchas veces estaban tapados.
¿Qué es el stock fantasma y cómo provoca un quiebre?
El stock fantasma es stock que el sistema muestra y que no está en el depósito, y provoca un quiebre porque la reposición se dispara con el número del sistema. Con el estante vacío no hay ventas que descuenten: el sistema queda congelado y, si ese número está por encima del punto de reposición, nunca pide.
Ejemplo ilustrativo (números inventados): un artículo vende 10 unidades por semana, el punto de reposición es 25, se piden 60 y el proveedor tarda 2 semanas. Arranca con 60. En la semana 2 se rompen 30 unidades y se tiran sin parte. Al inicio de las semanas 1 a 4, el sistema marca 60, 50, 40 y 30; el depósito, 60, 50, 10 y 0. Desde la semana 4 no se vende y el sistema queda en 30, sin pedir. En la semana 6 un conteo encuentra 0, se ajusta y se pide; el pedido llega en la semana 8: 4 semanas sin stock (de la 4 a la 7) y 40 ventas perdidas.
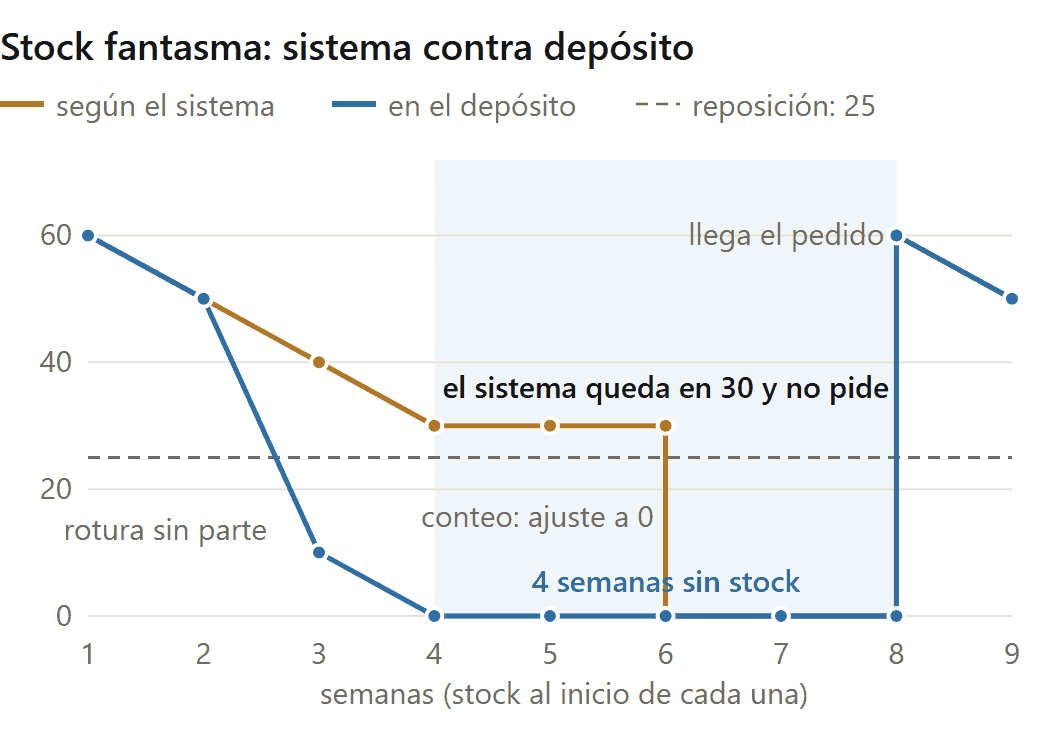
En el gráfico, desde la semana 4 el depósito (azul) está en 0 y el sistema (dorado) queda plano en 30, sobre la línea punteada de reposición, hasta el conteo de la semana 6; la franja marca las 4 semanas sin stock.
Con el parte cargado, el sistema habría pedido en la semana 2 y el pedido habría llegado en la 4, sin quiebre. Con una alerta de artículos con stock y sin ventas, se contaba y se pedía al final de la semana 4: se perdían 20 ventas en lugar de 40.
¿Qué controles del ERP cortan cada causa?
Los controles del ERP que cortan cada causa son reglas de carga que impiden el error en el momento, en vez de encontrarlo en el conteo. La recepción incluye inspeccionar la mercadería contra la orden de compra y preparar el informe de recepción (Ross, 2015), y el control clásico de cuentas a pagar cruza orden, factura e informe de recepción antes de pagar (Langenwalter, 2000): con la recepción cargada con lo contado, ese cruce encuentra la caja que falta.
| Causa | Control en el ERP | Reporte que lo vigila |
|---|---|---|
| Recepción sin control | Recepción contra orden de compra, con cantidad contada; pago solo si coinciden los tres documentos | Recepciones con diferencia contra la orden |
| Unidad mal convertida | Unidad de compra, de venta y factor obligatorios; los cambia un responsable | Artículos que se compran por caja sin factor |
| Código duplicado | Alta de artículos centralizada, con búsqueda previa por código de barras | Artículos con igual descripción o código de barras |
| Mermas, roturas y vencimientos | Comprobante de baja con motivo | Bajas por motivo y por artículo |
| Devoluciones | Reingreso a un depósito «a revisar» | Devoluciones pendientes de revisión |
| Transferencias | Envío y recepción por separado, con stock «en tránsito» | Transferencias enviadas y no recibidas |
| Robo | Quien vende o recibe no ajusta; ajustes con autorización y motivo | Ajustes por usuario; faltantes sin explicar por depósito |
| Tiempos de carga | Carga en el momento; conteo con corte de movimientos | Comprobantes cargados después del hecho |
| Stock fantasma | Alerta de artículos con stock y sin ventas | Artículos con stock y cero ventas recientes |
Si una merma, un vencimiento o un robo tiene efecto impositivo, y cómo respaldarlo, depende de cada país: consultalo con tu contador antes de definir el comprobante de baja. Si el sistema tiene estos controles y nadie los usa, mirá tengo un ERP y nadie lo usa bien; si el stock vive en una planilla, cuándo la planilla de stock deja de servir.
¿Qué errores conviene evitar con las diferencias y los quiebres?
Los errores que conviene evitar son los que tapan la causa:
- Tapar diferencias con stock de seguridad: no corrige el registro y encarece el inventario.
- Ajustar todo a fin de mes en un solo movimiento: se pierde la causa.
- Mirar solo los faltantes: el sobrante suele ser la otra mitad de un código duplicado o de una transferencia.
- Buscar robo antes que errores.
- Culpar al proveedor sin medir el plazo real.
Preguntas frecuentes
¿Qué es una diferencia de inventario? Es la distancia entre el stock del sistema y el del depósito. Se mide por artículo: conteo menos registro, dividido por el conteo (Ross, 2015).
¿Qué es el stock fantasma? Es stock que el sistema muestra y no existe. Sin ventas, el número no baja hasta el punto de reposición y el sistema no pide.
¿El stock de seguridad evita las diferencias de inventario? No. Cubre la incertidumbre de la demanda, del plazo y del abastecimiento (Krajewski et al., 2018); una diferencia de registro se corta buscando su causa.
¿Cada cuánto conviene revisar el reporte de diferencias por causa? Una vez por mes, para ver si una causa baja después de un control; los faltantes sin explicar en artículos caros, apenas aparecen.
¿Cuándo conviene pedir ayuda?
Conviene pedir ayuda cuando el reporte se llena de «sin explicar», cuando las mismas causas vuelven cada mes o cuando los quiebres aparecen con stock en el sistema. En Contadores Córdoba, estudio contable y de tecnología, ordenamos el ERP de tu pyme para que el stock quede cuadrado y valorizado: recepciones, artículos, unidades, bajas, permisos de ajuste y reportes de diferencias y de quiebres. Trabajamos en Argentina y en Chile; la contabilidad en Chile la sumamos próximamente.
- Implementación de ERP para pymes en Córdoba y Argentina
- Implementación de ERP para pymes en Chile
- Escribinos por WhatsApp
Esta información es de carácter general y orientativo; no reemplaza el asesoramiento profesional para tu caso particular.
Páginas relacionadas :
- Implementación de ERP para pymes en Córdoba y Argentina
- Implementación de ERP para pymes en Chile
- No sé cuánto stock tengo: cómo controlar el inventario de un negocio
- Del Excel al sistema: cuándo la planilla de stock deja de servir
- Control interno en una pyme
- Tengo un ERP y nadie lo usa bien: cómo ordenarlo
- Contador en Córdoba Capital
Fuentes
- Berman, K., Knight, J., & Case, J. (2013). Financial intelligence: A manager’s guide to knowing what the numbers really mean (ed. rev.). Harvard Business Review Press.
- Christopher, M. (2022). Logistics and supply chain management (6.ª ed.). Pearson.
- Krajewski, L. J., Malhotra, M. K., & Ritzman, L. P. (2018). Operations management: Processes and supply chains (12.ª ed.). Pearson.
- Langenwalter, G. A. (2000). Enterprise resources planning and beyond: Integrating your entire organization. St. Lucie Press / APICS.
- Pochiraju, B., & Seshadri, S. (Eds.). (2019). Essentials of business analytics: An introduction to the methodology and its applications. Springer.
- Ross, D. F. (2015). Distribution planning and control: Managing in the era of supply chain management (3.ª ed.). Springer.
- Stadtler, H., & Kilger, C. (Eds.). (2008). Supply chain management and advanced planning: Concepts, models, software, and case studies (4.ª ed.). Springer.